知らないと数百万円の差に。相続空き家の「3,000万円特別控除」7つの条件と注意点
相続した空き家の「3,000万円特別控除」を使えるかで、税金が約144万〜517万円変わることも。7つの条件と期限、損しやすい5つの落とし穴をまとめました。
親が亡くなって、実家を相続した。住む予定はないけれど、すぐに決める気にもなれない。そんなふうに、しばらく空き家のままにしている方は多いと思います。
今回は、その実家を「売る」と決めたときに知っておきたい制度の話です。相続した空き家を売ると、利益に税金がかかります。ただし条件を満たせば、利益から最大3,000万円を差し引ける特例があります。使えるかどうかで、税金が数百万円変わることもあります。
この記事では、次の3つを整理します。
・特例を使うと、税金がいくら変わるのか(試算)
・使うための7つの条件
・見落としやすい期限と注意点
相続した家を売って利益が出ると、その利益(譲渡所得)に所得税と住民税がかかります。親が長く持っていた家なら、税率は約20%です(所得税・復興特別所得税・住民税の合計で20.315%)。
「空き家の3,000万円特別控除」は、この利益から最大3,000万円を差し引ける制度です。正式には「被相続人の居住用財産(空き家)を売ったときの特例」といいます。
実家を取り壊して土地を売った場合で、試算してみました。
・売却1,000万円:特例なしで約144万円 → 特例ありで0円
・売却2,000万円:特例なしで約331万円 → 特例ありで0円
・売却3,000万円:特例なしで約517万円 → 特例ありで0円
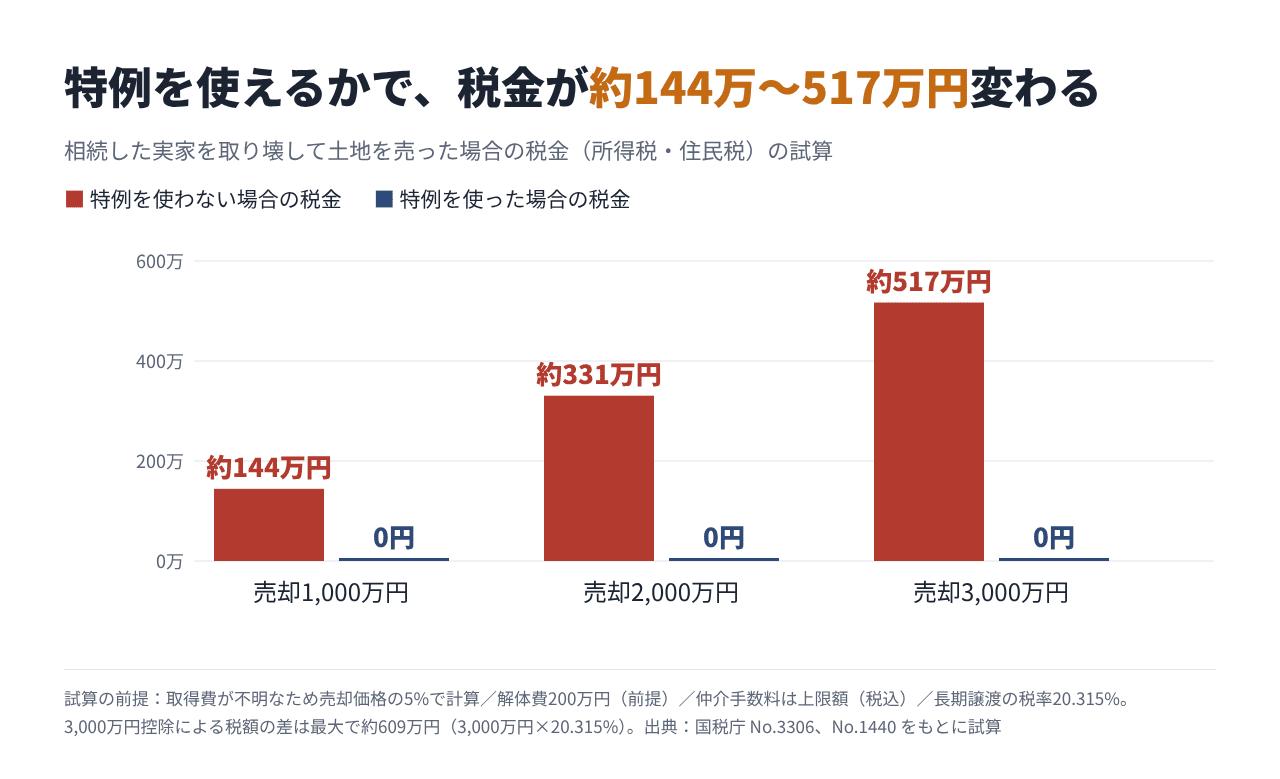
古い実家は、親がいくらで買ったか分からないことがよくあります。その場合、買った値段(取得費)は「売った値段の5%」として計算します。そのため利益が大きく出やすく、税金も重くなりがちです。
控除の上限は3,000万円なので、税金の差は最大で約609万円(3,000万円×20.315%)になります。
※試算の前提は、記事末尾の注記をご覧ください。解体費や仲介手数料は物件によって違うので、ご自身の金額に置き換えて考えてみてください。
この特例は2016年に始まりました。相続をきっかけに空き家が放置されるのを防ぐため、国が「早めに売る」ことを後押しする制度です。
国土交通省の資料によると、適用件数は2019年度の9,649件から、2024年度は16,604件に増えています。5年で約1.7倍です。
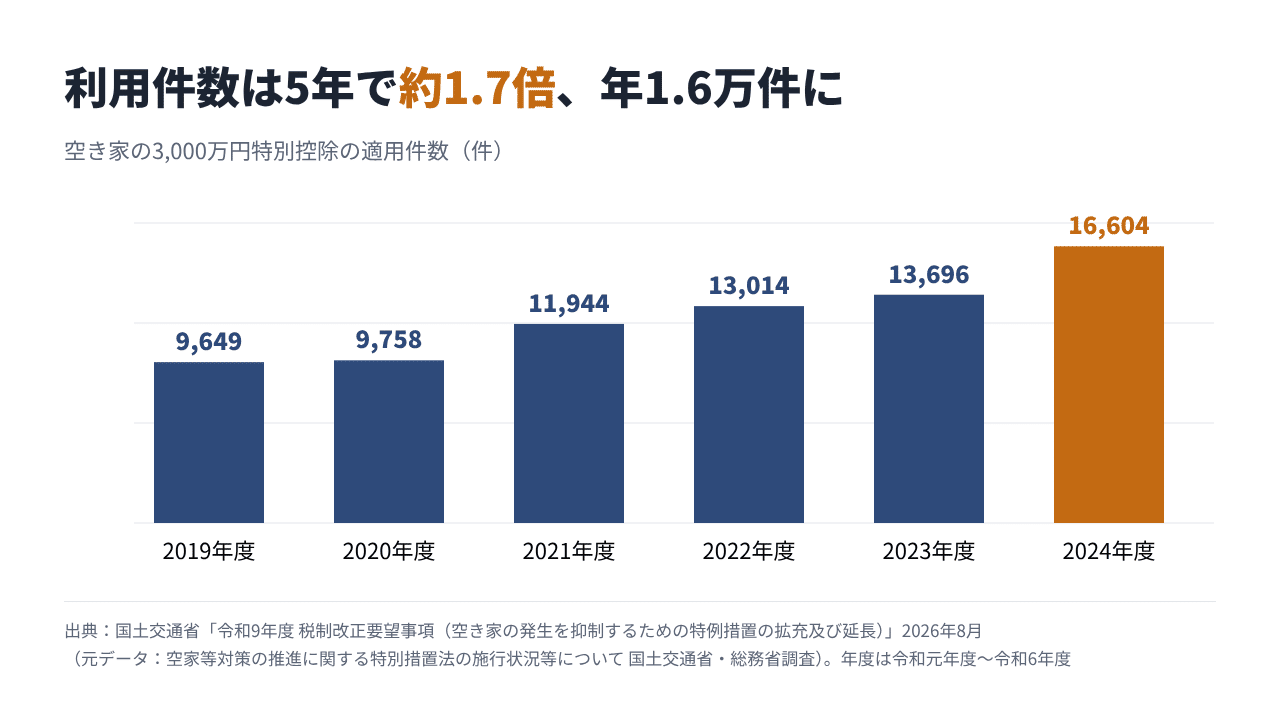
同じ資料では、相続空き家を売った人へのアンケートで、約62%が「この特例が売却に影響した」と答えています(回答274件)。実際に、売るかどうかの判断材料になっている制度だといえます。
便利な制度ですが、条件は細かく、1つでも外れると使えません。国税庁の説明をもとに、主な条件をやさしく言い換えると次のとおりです。
1. 1981年(昭和56年)5月31日以前に建てられた家であること(マンションなど区分所有の建物は対象外)
2. 亡くなる直前に、亡くなった方が1人で住んでいたこと(一定の条件を満たせば、老人ホームに入所していた場合も対象)
3. 相続してから売るまで、貸したり、住んだり、事業に使ったりしていないこと
4. 耐震リフォームをするか、取り壊してから売ること(2024年以降は、売った翌年の2月15日までに買主が工事をする形も可)
5. 決められた期限までに売ること(次の見出しで説明します)
6. 売却代金が1億円以下であること
7. 親子・夫婦など特別な関係の人に売らないこと。ほかの特例(取得費加算の特例など)と一緒に使わないこと
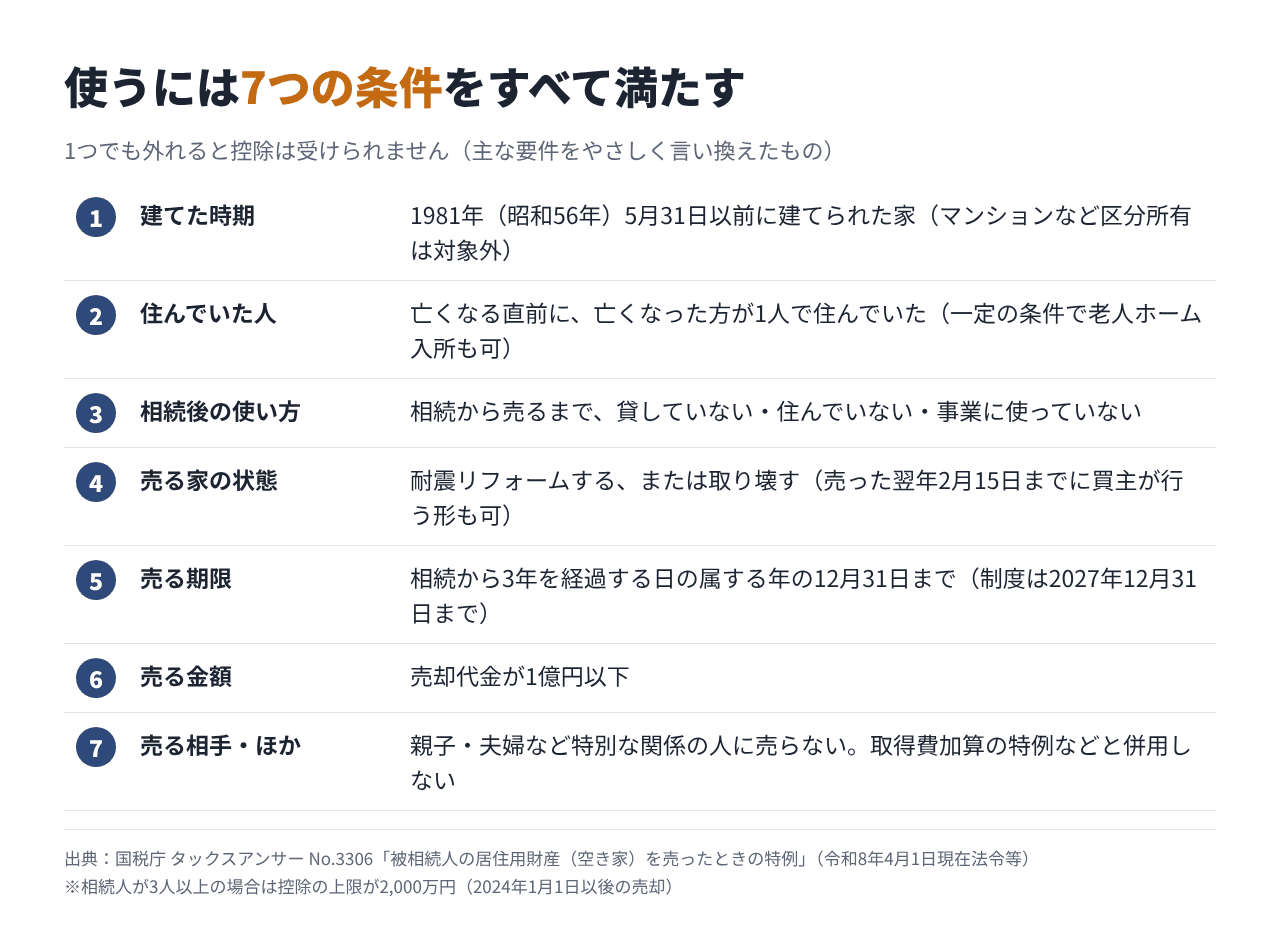
特に注意したいのは1つ目です。1981年6月以降に建てられた、いわゆる「新耐震」の家は、今のところ対象外です。まず、実家の登記簿などで建てた年を確認してみてください。
また、2024年1月1日以後の売却で、家と土地を相続した人が3人以上いる場合は、上限が1人2,000万円になります。兄弟が多いご家庭は気をつけてください。
この特例でいちばん見落としやすいのが期限です。
売る期限は「相続から3年を経過する日の属する年の12月31日まで」です。たとえば2024年5月に相続した場合、3年がたつのは2027年5月で、期限はその年の12月31日になります。
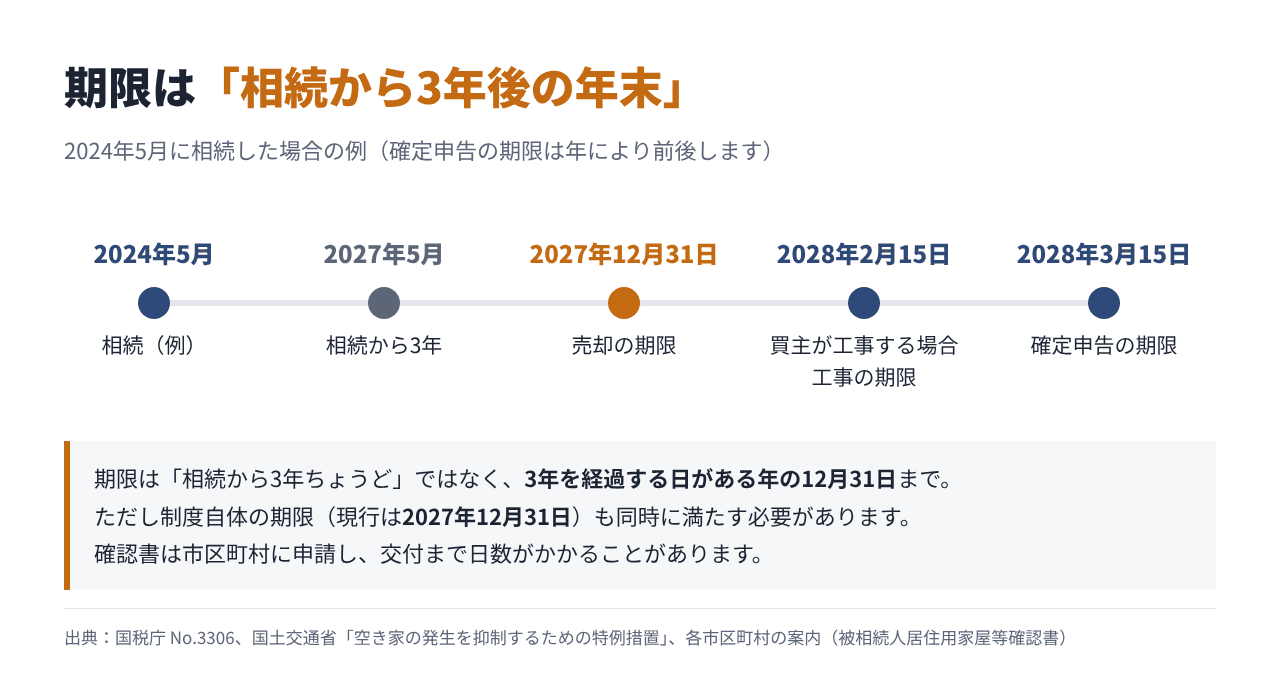
さらに、制度そのものにも期限があります。現在の制度は、2027年12月31日までの売却が対象です。
売るまでには、片付け、不動産会社への相談、相続登記、解体工事、買主探しと、思った以上に時間がかかります。「まだ3年ある」と思っていると、気づいたときには間に合わない、ということも起こりやすいのです。
条件のほかにも、うっかり使えなくなるポイントがあります。
・相続後に貸したり、誰かが住んだりした
→ 少しの間でも、条件3から外れてしまいます。
・亡くなる直前に、家族が同居していた
→ 条件2から外れます。
・申告しなかった
→ 税金が0円になる場合でも、確定申告が必要です。
・市区町村の「確認書」を取っていなかった
→ 申告には、家のある市区町村が出す「被相続人居住用家屋等確認書」が必要です。交付まで日数がかかることもあります。
・相続税の特例との兼ね合いを考えずに売った
→ 相続税で「小規模宅地等の特例」を使う場合、申告期限(相続から10か月)まで持ち続けることが条件になる場合があります。売る時期は、税理士に確認してから決めると安心です。
なお、今回の条件(1981年以前の家など)は、見直しが要望されています。国土交通省は2026年8月、制度の4年延長(2031年末まで)と、建てた年の条件の緩和などを要望しました。ただし、これは要望の段階で、決まったわけではありません。今の条件で判断するのが基本です。
相続した実家をどうするかは、家庭ごとに事情があり、どれが正解とはいえません。残す、貸す、売る、どれも立派な選択です。
ただ、この特例は「早めに決めた人」ほど使いやすい制度です。迷っている間にも期限は近づき、貸したり住んだりすると条件から外れることもあります。
今日できることは、次の4つです。
・登記簿や固定資産税の通知書で、実家の「建てた年」を確認する
・相続した日(亡くなった日)から、売る期限の年末を計算しておく
・相続人が何人いるか、誰が家と土地を相続したかを家族で確認する
・売るか迷っていても、一度、不動産会社や税理士に「特例が使えそうか」相談してみる
「まだ決めていない」こと自体は悪くありません。ただ、決めずに時間が過ぎると、使えたはずの数百万円の控除を逃すかもしれない。そのことだけ、頭の片すみに置いておいてください。nbsp;
──────────
■出典
・国税庁 タックスアンサー No.3306「被相続人の居住用財産(空き家)を売ったときの特例」(令和8年4月1日現在法令等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
・国税庁 タックスアンサー No.1440「譲渡所得(土地や建物を譲渡したとき)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1440.htm
・国土交通省「令和9年度 税制改正要望事項(空き家の発生を抑制するための特例措置の拡充及び延長)」(2026年8月)
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/mlit/09y_mlit_k_07.pdf
・国土交通省「空き家の発生を抑制するための特例措置」効果検証資料
https://www.mlit.go.jp/page/content/002012051.pdf
※試算の前提:実家(1981年5月以前築の木造)を取り壊し、土地を売った場合。取得費は不明として売却価格の5%、解体費は200万円(前提。実際の金額は建物の大きさや地域で変わります)、仲介手数料は上限額(売却価格×3%+6万円、税込)。親が5年を超えて所有していた長期譲渡として、税率20.315%(所得税15%、復興特別所得税0.315%、住民税5%)で計算しています。
※適用件数は、国土交通省・総務省の「空家等対策の推進に関する特別措置法の施行状況等について」調査による数字です。
※条件は主なものを分かりやすく言い換えています。老人ホーム入所の場合の条件(国税庁 No.3307)や必要書類など、細かい要件は国税庁のページでご確認ください。
※制度の延長・拡充は国土交通省の要望段階で、確定していません(2026年10月時点)。
※実際に使えるかどうかは、税務署や税理士、家のある市区町村の窓口にご相談ください。
← 前の記事(第23回)
空き家の処理、兄弟・親族間で意見が割れたらどうする?「共有名義」の空き家が抱える最大のリスク
次の記事(第25回) →
空き家を「戸建て賃貸」にするのはアリ? 家賃の目安・メリットとデメリット・相場の調べ方