空き家の処理、兄弟・親族間で意見が割れたらどうする?「共有名義」の空き家が抱える最大のリスク
空き家の約7軒に1軒は共有名義。売る・壊すには全員の同意が必要です。兄弟・親族で意見が割れたときの4つの出口と、知っておきたい3つの期限を解説します。
相続した空き家を「持ち続ける」状態がなぜ長引きやすいのか、という話です。
親が亡くなり、実家を兄弟で相続した。長男は「思い出があるから残したい」、次男は「早く売って分けたい」、長女は「どちらでもいいけれど、お金は出したくない」。こうして話がまとまらないまま、「とりあえず3人の共有名義にしておこう」となるケースは珍しくありません。
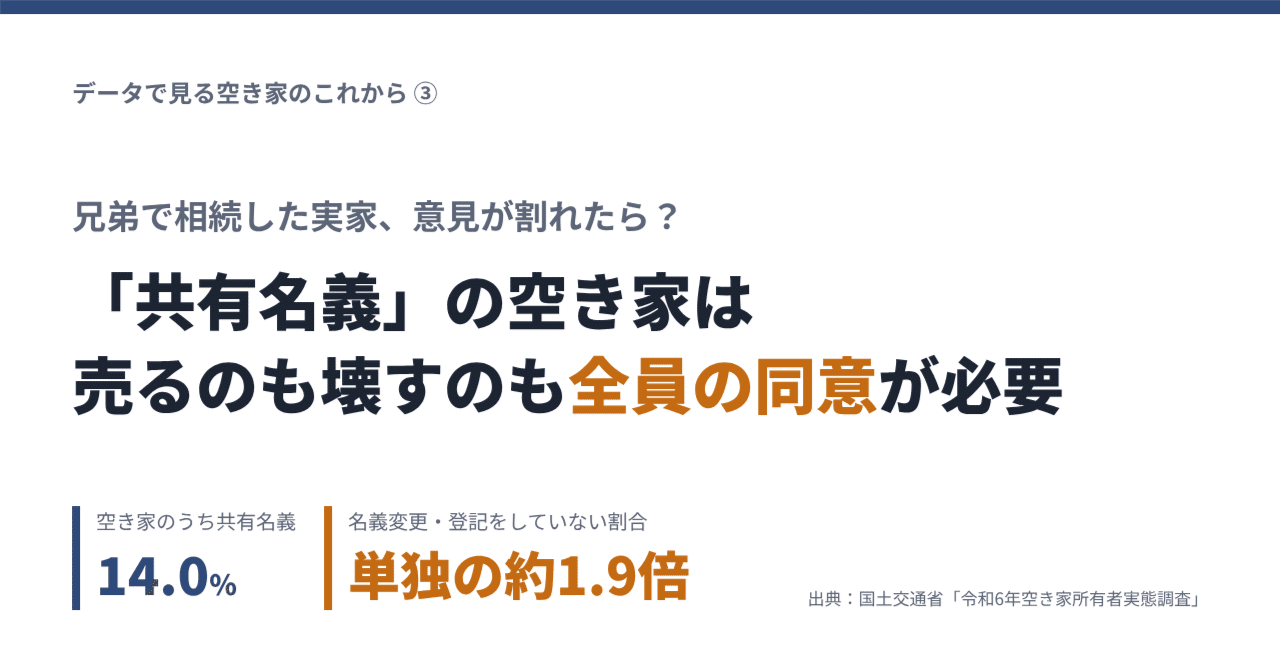
一見、公平で角が立たない方法に見えます。ところが共有名義の家は、売るにも、壊すにも、原則として共有者全員の同意が必要です。この記事では、国の調査と裁判所の統計をもとに、共有名義の空き家が抱えるリスクと、意見が割れたときの出口を整理します。
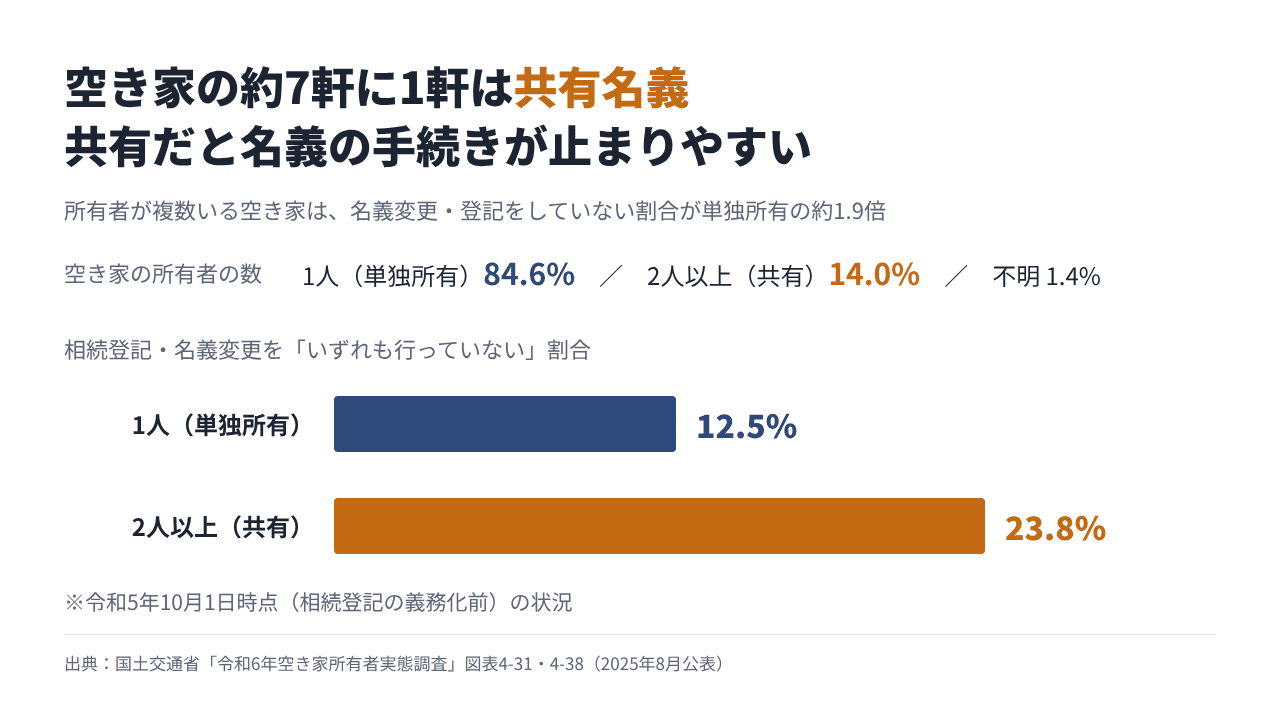
国土交通省が2025年8月に公表した「令和6年空き家所有者実態調査」によると、空き家の所有者が「2人以上(共有)」のケースは14.0%でした。おおよそ7軒に1軒です。
同じ調査では、空き家を取得したきっかけの57.9%が「相続」でした。共有名義の多くも、相続をきっかけに生まれていると考えられます。
気になるのは、共有の空き家ほど名義の手続きが止まりやすいことです。相続登記や名義変更を「いずれも行っていない」割合は、単独所有の12.5%に対し、共有では23.8%。約1.9倍の差があります(相続登記が義務化される前、2023年10月時点の状況)。
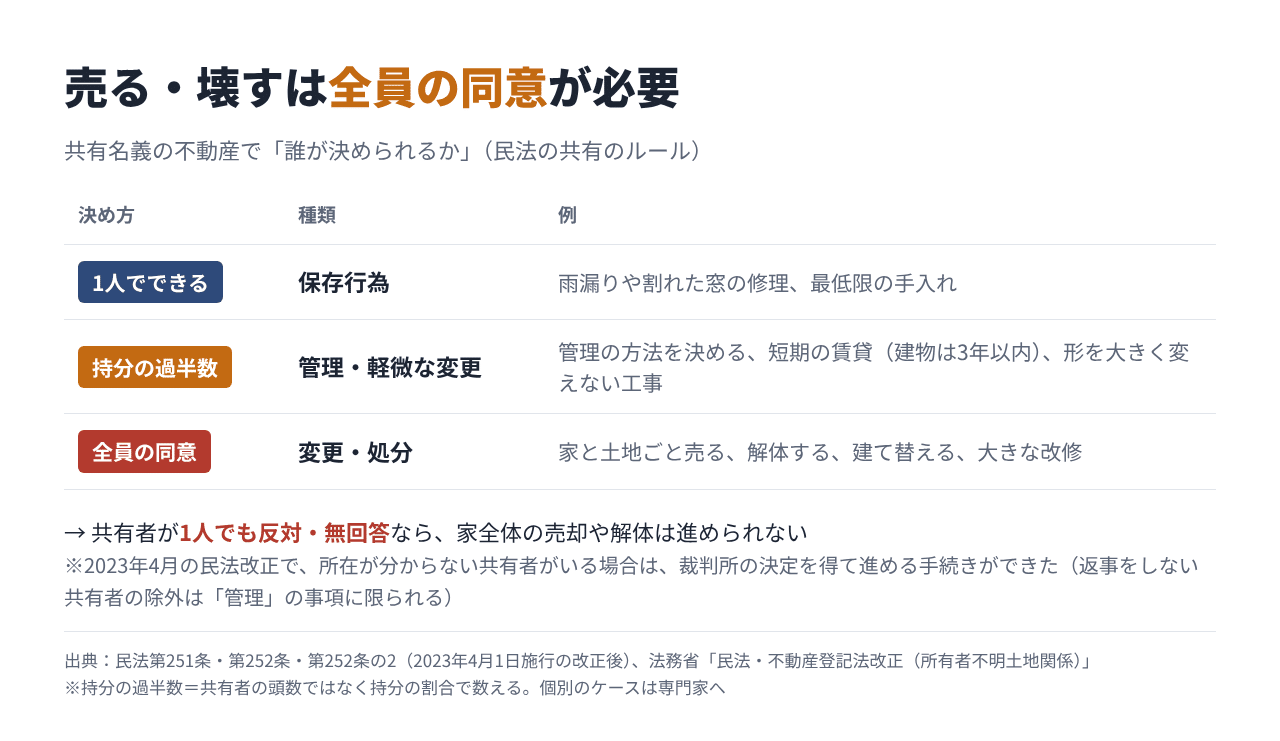
共有名義の不動産で何かを決めるとき、民法には次のようなルールがあります。
・雨漏りの修理など、家を保つための最低限の行為(保存行為)は、共有者1人でもできる
・管理の方法を決める、短期間貸すといった行為(管理)は、持分の過半数で決める
・家と土地ごと売る、解体する、建て替えるといった行為(変更・処分)は、共有者全員の同意が必要
つまり、3人のうち2人が「売りたい」と言っても、1人が反対したり、返事をしなかったりすれば、家全体を売ることはできません。
2023年4月の民法改正で、所在が分からない共有者がいる場合などには、裁判所の決定を得て手続きを進められる制度ができました。ただ、連絡はつくけれど反対している、という家族間の対立そのものを解決する仕組みではありません。
「うちは揉めるほど財産がない」は通用しない
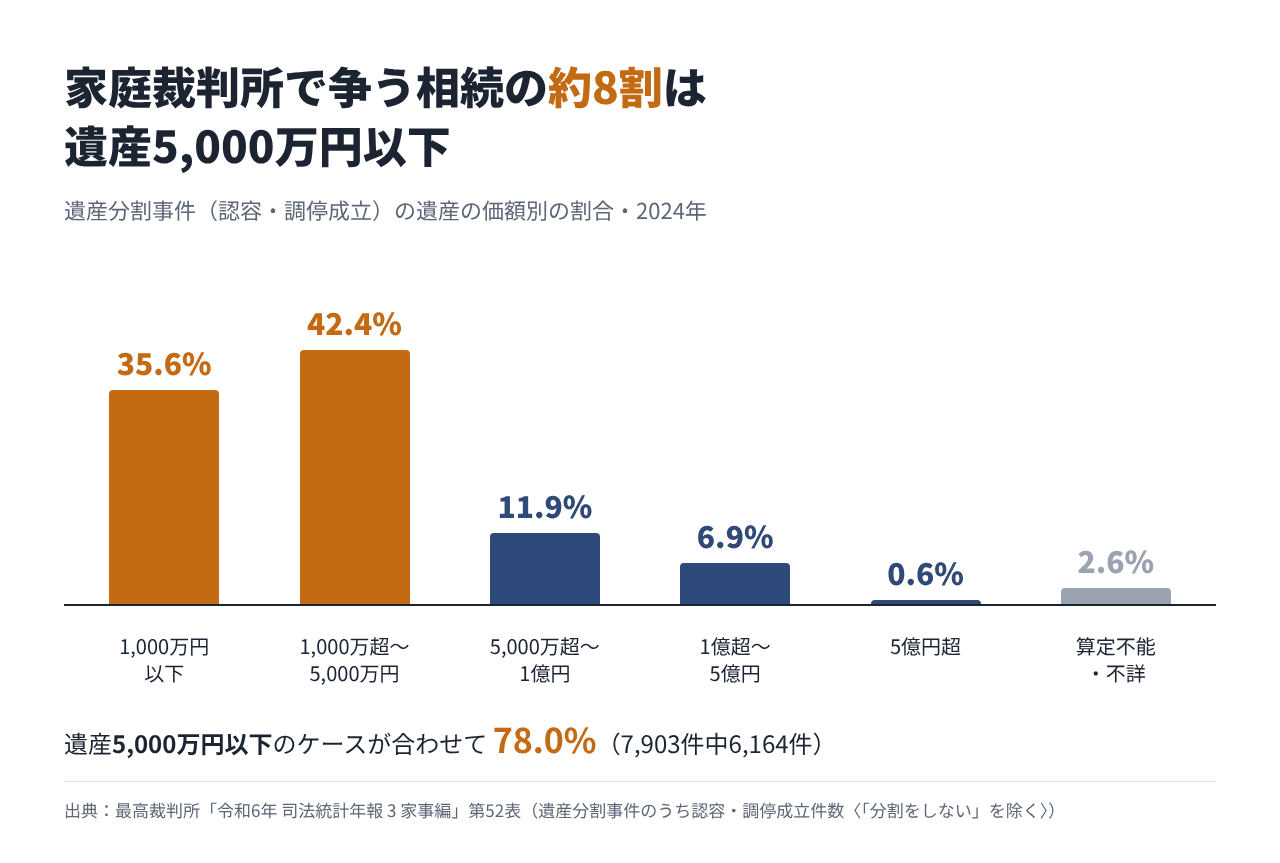
相続で揉めるのは資産家の話、と思われがちです。しかし最高裁判所の司法統計を見ると、そうとは言えません。
2024年に家庭裁判所で調停成立などにより終わった遺産分割事件7,903件のうち、遺産の価額が1,000万円以下のものが35.6%、1,000万円超〜5,000万円以下が42.4%でした。合わせると78.0%、約8割が遺産5,000万円以下のケースです。
遺産の大半が実家という家庭では、家は簡単に切り分けられません。「誰が住むのか」「いくらで評価するのか」「介護をしたのは誰か」といった気持ちの問題も重なり、話がこじれやすくなります。
最大のリスクは、時間とともに「決める人」が増えること
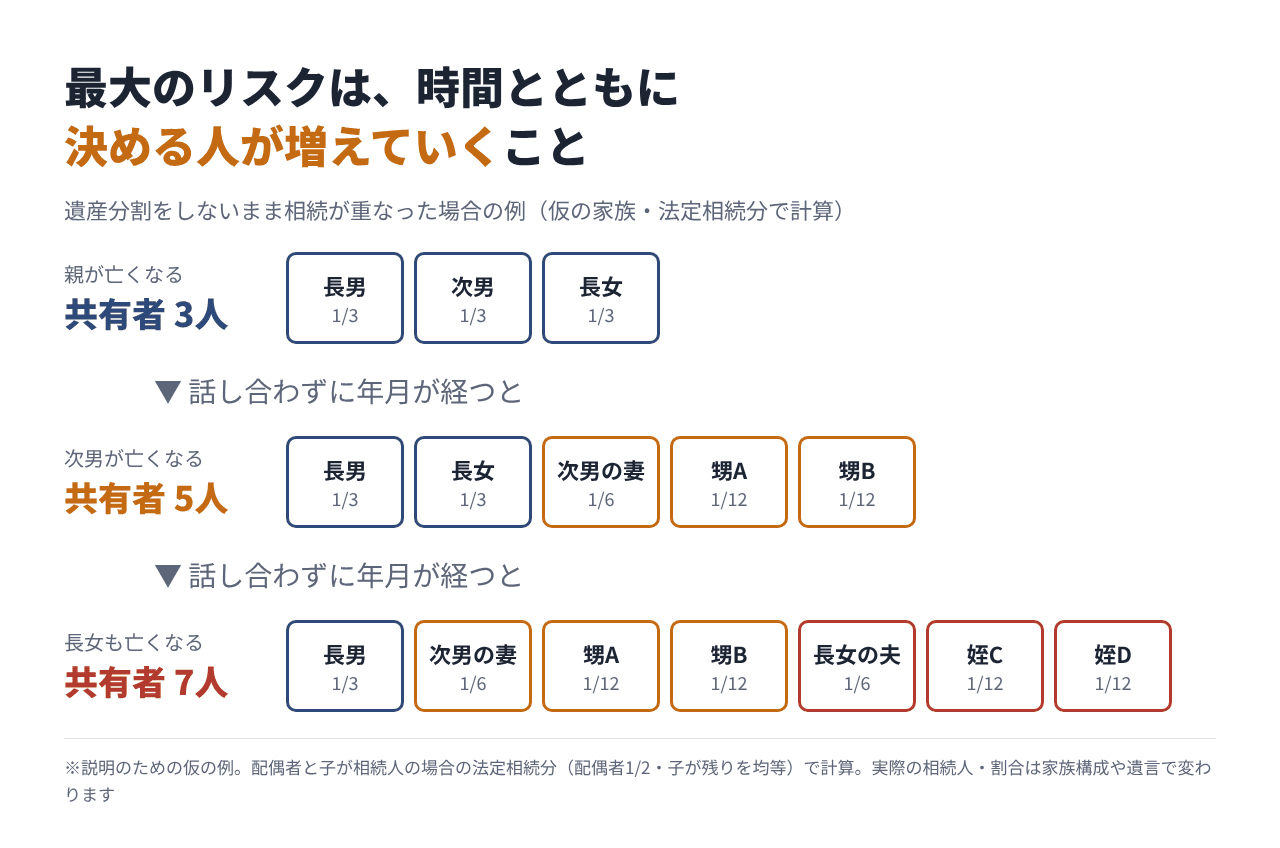
共有名義の本当の怖さは、今の対立よりも、その先にあります。話し合いがつかないまま年月が経つと、共有者が亡くなるたびに、その持分がさらに配偶者や子どもへと引き継がれていくからです。
たとえば、親の家を3人の兄弟で3分の1ずつ相続したとします。その後、次男が亡くなると、次男の持分は妻と子ども2人に分かれ、共有者は5人に。さらに長女が亡くなると7人になります(仮の家族で、法定相続分どおりに計算した例です)。
こうなると、ほとんど会ったことのない親戚どうしで、全員の同意を集めなければ家を売れません。誰か1人と連絡がつかなかったり、判断能力が衰えていたりすれば、手続きはさらに重くなります。
なお同じ国交省の調査では、空き家として持ち続ける理由に「所有者が複数で合意が困難」を挙げた人は2.2%でした。割合としては大きくありません。ただ、共有の空き家はそもそも全体の14%ほどです。そして一度こじれると、時間が経つほどほどきにくくなる、という性質があります。
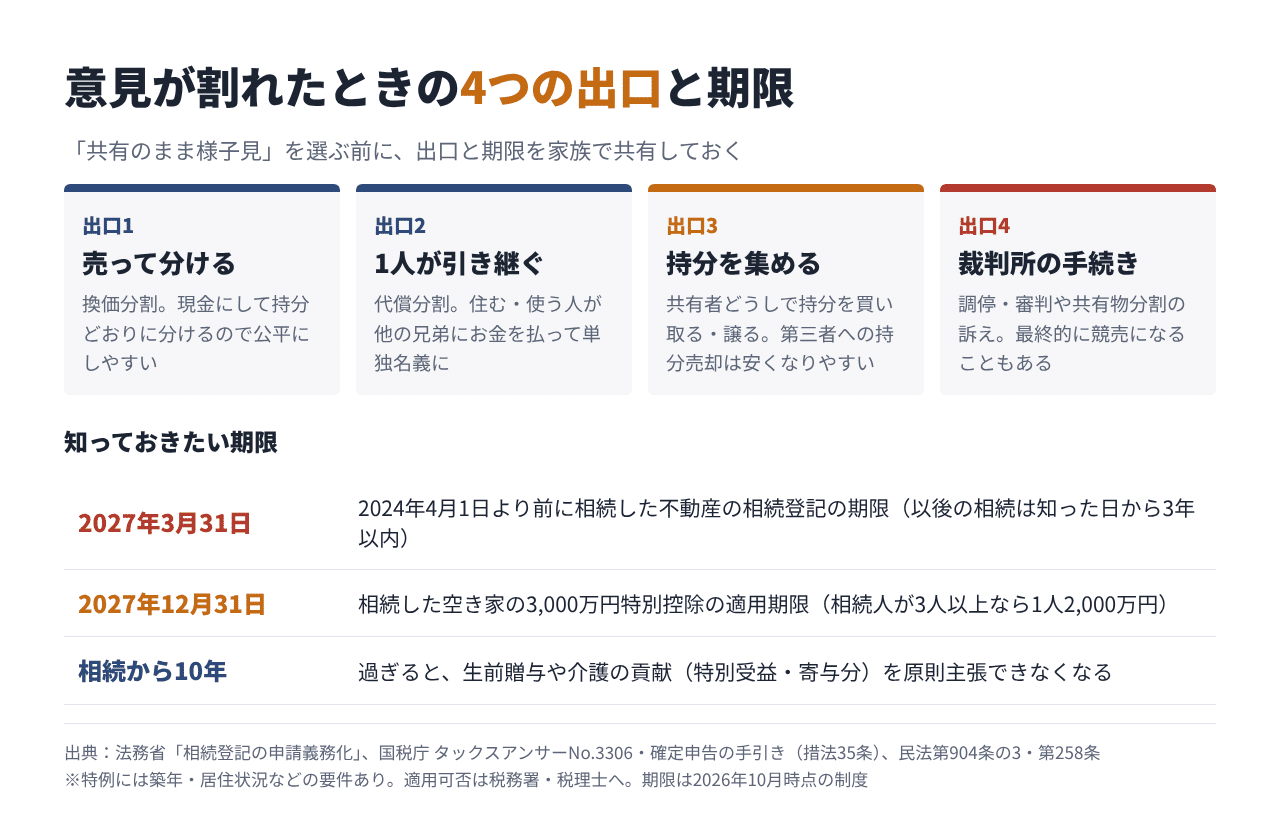
共有のまま様子を見る以外にも、出口はあります。代表的なのは次の4つです。
・出口1:売って分ける(換価分割)
家を売って現金にし、持分どおりに分けます。金額で分けるので、公平感を持ちやすい方法です。
・出口2:1人が引き継ぐ(代償分割)
住む人や使う人が家を単独で相続し、ほかの兄弟にはその分のお金を払います。払う側にまとまった資金が必要です。
・出口3:持分を集める
共有者どうしで持分を買い取ったり、譲ったりして、名義を1人にまとめます。なお、持分だけを第三者に売ることもできますが、家全体を自由に使えない分、価格は低くなりやすいとされます。
・出口4:裁判所の手続き
遺産分割の調停・審判や、共有物分割の訴えがあります。最終的に、裁判所が競売を命じることもあります。時間も費用もかかるため、できれば避けたい出口です。
どれが正解かは、家族の事情によって違います。大切なのは、「共有のまま何もしない」も1つの選択であり、そこにも時間とお金のコストがかかると知っておくことです。
共有の話し合いを先送りにしにくい理由が、制度の期限です。
・相続登記の義務化
2024年4月1日から、相続で不動産を取得した人は、取得を知った日から3年以内に相続登記をすることが義務になりました。正当な理由なく怠ると、10万円以下の過料の対象になります。2024年4月1日より前の相続でも未登記なら対象で、期限は2027年3月31日です。
話し合いがまとまらない場合は「相続人申告登記」で義務を果たす方法もありますが、これだけでは家を売ることはできません。
・相続した空き家の3,000万円特別控除
一定の要件を満たす空き家を売ると、売却益から最大3,000万円を差し引ける特例があります。売る期限は「相続開始日から3年を経過する日の属する年の12月31日まで」で、制度自体の適用期限は2027年12月31日です。さらに2024年1月1日以後の売却では、家と土地を相続した相続人が3人以上だと、1人あたりの控除は2,000万円になります。共有者が多いほど、税金面でも不利になりやすいのです。
・遺産分割の「10年」ルール
2023年4月から、相続開始から10年が経つと、生前贈与を受けた分(特別受益)や介護などの貢献(寄与分)を原則として主張できなくなりました。「親の面倒を見たのは自分なのに」という思いがあるなら、なおさら早めの話し合いが必要です。
まずは「家族で同じ情報を見る」ことから
同じ国交省の調査では、相続した空き家のうち、相続前に何も対策をしていなかった家庭が77.0%でした。そして対策をしなかった家庭では、相続後も特に使い道のないまま空き家として持ち続けている割合が45.1%と、対策をした家庭(29.4%)の約1.5倍でした。
意見が割れるのは、多くの場合、それぞれが別の情報や思い込みで考えているからです。まずは次のことから始めてみてください。
・登記簿(登記事項証明書)を取り、今の名義が誰になっているか確認する
・家の売却相場や、持ち続けた場合の年間の維持費を調べ、家族で同じ数字を見る
・「売る」「1人が引き継ぐ」「貸す」など、選択肢ごとのお金と手間を書き出す
・話し合いが進まないときは、司法書士・弁護士・税理士や自治体の空き家相談窓口に早めに相談する
「とりあえず共有」は、決断を先送りにしているだけのことも少なくありません。家族の関係を守るためにも、決める人が少ない今のうちに、一度テーブルを囲んでみてはいかがでしょうか。
ちなみに裁判所といっても家庭裁判所は少し温もりも感じる場所でした、司法機関なのでどうしても重苦しい建物ではあるものの訪れる人に配慮を感じる空間です。調停や遺言書の検認などで行く機会がある方も余計な緊張はしなくて大丈夫です。
──────────
■出典
・国土交通省「令和6年空き家所有者実態調査 報告書」(2025年8月29日公表)図表4-24・4-29・4-31・4-38・4-93・4-130
https://www.mlit.go.jp/report/press/house02_hh_000233.html
・最高裁判所事務総局「令和6年 司法統計年報 3 家事編」第52表(遺産分割事件のうち認容・調停成立件数〈「分割をしない」を除く〉遺産の価額別)
https://www.courts.go.jp/(司法統計)
・法務省「不動産を相続した方へ(相続登記の義務化)」
https://www.moj.go.jp/content/001458442.pdf
・法務省「所有者不明土地の解消に向けた民事基本法制の見直し(民法・不動産登記法等一部改正法)」
https://www.moj.go.jp/MINJI/minji05_00343.html
・国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」/確定申告の手引き(措法35条3項)
https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/kakikata/05/tokurei.htm
※「共有」は、国交省調査の「所有者の数:2人以上(共有)」を指します。登記・名義変更の有無は、相続登記義務化前の2023年10月1日時点の状況です。
※遺産分割事件の割合は「認容・調停成立」で終わった事件(「分割をしない」を除く)の遺産の価額別の内訳です。
※共有者が増える例は、説明のための仮の家族で、配偶者と子が相続人となる場合の法定相続分で計算しています。実際の相続人や割合は、家族構成や遺言の有無で変わります。
※共有物の管理・変更のルールは、2023年4月1日施行の改正民法(第251条・第252条など)に基づきます。短期の賃貸は、建物の場合3年以内が目安です。
※3,000万円特別控除には、1981年5月31日以前の建築であること、相続の直前に被相続人が1人で住んでいたこと、売却価格が1億円以下であることなどの要件があります。適用できるかは税務署や税理士にご確認ください。制度の期限は2026年10月時点のものです。
※具体的な手続きや判断は、司法書士・弁護士・税理士などの専門家にご相談ください。