相続した実家が空き家に。3か月・10か月・3年の期限と、年ごとのやること
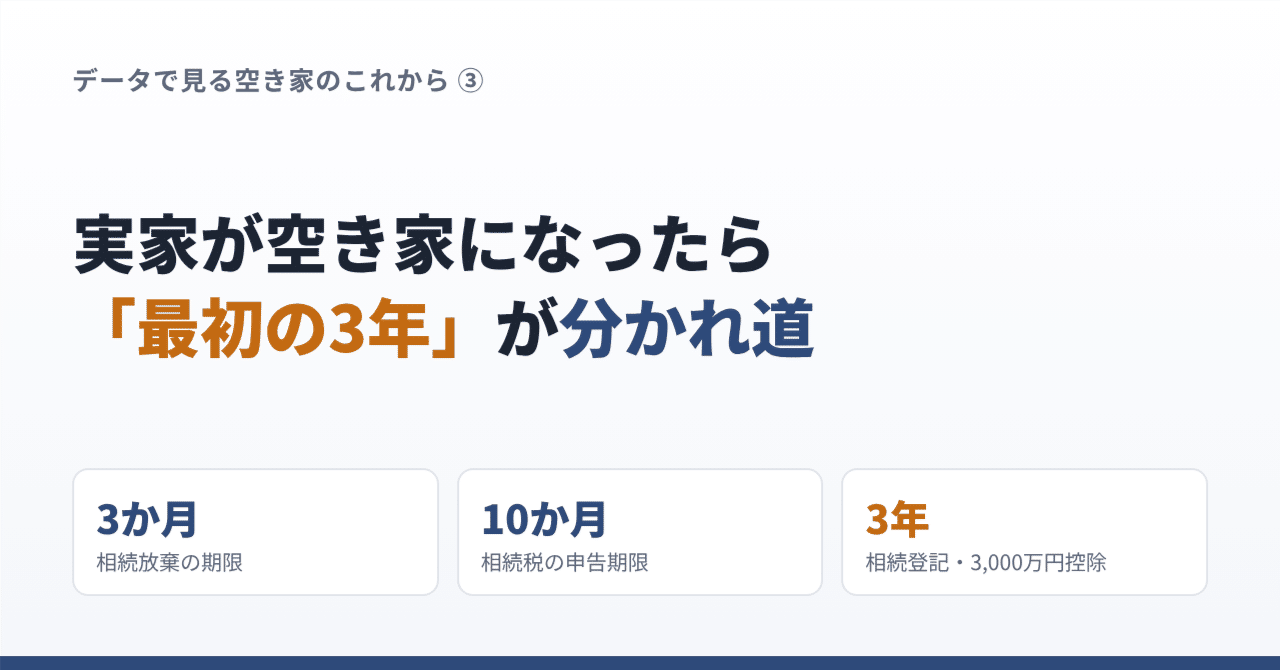
相続した実家が空き家になったら、3か月・10か月・3年の期限があります。1年目・2年目・3年目に何をすればいいか、年ごとのやることを整理しました。
今回は「実家が空き家になった直後に、何をいつまでにすればいいのか」を整理します。
親が亡くなったあとの実家は、気持ちの整理がつかないまま、手続きだけが次々にやってきます。片付けも遠方からの管理も大変で、「とりあえずそのままに」となりやすいものです。
ただ、相続と空き家には、知らないと選べなくなる期限がいくつかあります。この記事では、国の調査と法律・制度をもとに、1年目〜3年目にやることをロードマップにまとめました。
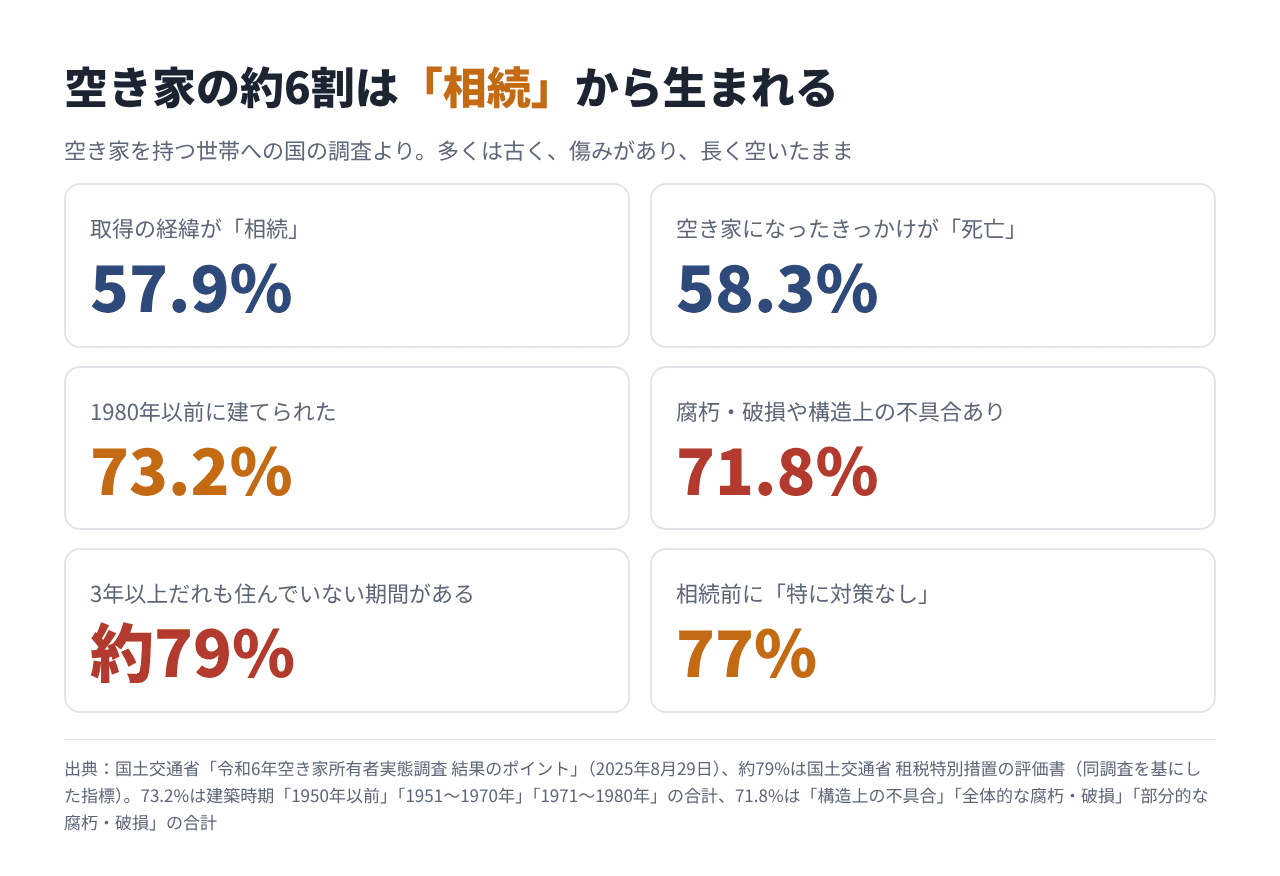
国土交通省が空き家を持つ世帯に行った調査(令和6年空き家所有者実態調査)によると、空き家を取得した経緯の57.9%は「相続」でした。空き家になったきっかけも、58.3%が所有者の「死亡」です。
しかも、その家の多くは古く、傷みを抱えています。
・1980年以前に建てられた家が73.2%
・腐朽・破損や構造上の不具合があるのが71.8%
・相続前に「特に対策をしていなかった」世帯が77%
国の評価資料では、3年以上だれも住んでいない期間がある空き家の割合は約79%とされています。いったん空き家になると、長く空いたままになりやすいことが分かります。
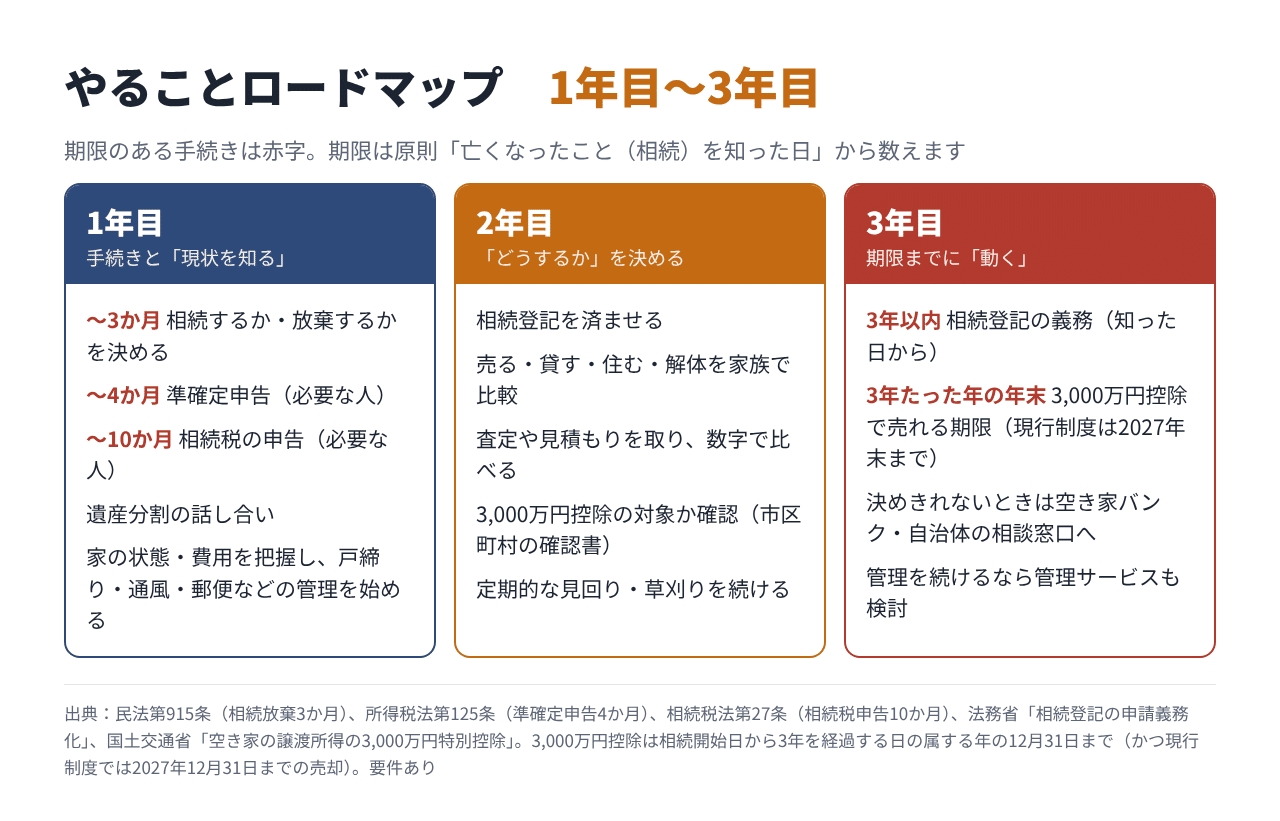
最初の1年は、期限のある相続の手続きが集中します。期限は原則として「相続があったことを知った日」から数えます。
・3か月以内:相続するか、相続放棄・限定承認をするかを決める(家庭裁判所)
・4か月以内:亡くなった人の所得税の準確定申告(必要な人のみ)
・10か月以内:相続税の申告と納付(遺産が基礎控除を超える場合など)
相続放棄は、家だけでなく預金なども含めて「すべてを相続しない」手続きです。家の状態や借金の有無を早めに確かめておかないと、判断の材料がそろいません。
手続きと並行して、家そのものの管理も始めます。戸締り、ときどきの換気や通水、郵便物の転送、庭木や草の手入れなどです。火災保険が空き家のままでも続くかどうかは、保険会社に確認しておくと安心です。
手続きが落ち着いたら、いよいよ家をどうするかです。選択肢は大きく、売る・貸す・自分や家族が住む・解体する・当面は持ち続ける、の5つです。
ここで大切なのは、気持ちだけでなく数字で比べることです。
・相続登記(名義変更)を済ませる
・不動産会社の査定や、解体・リフォームの見積もりを取る
・持ち続けた場合の維持費(前回の試算)と比べる
・相続した家を売るときの「3,000万円特別控除」の対象になるかを確認する(市区町村が出す確認書が必要)
相続登記は、2024年4月から義務になりました。不動産を相続で取得したことを知った日から3年以内に申請が必要で、正当な理由なく怠ると10万円以下の過料の対象になります。2024年4月より前に相続した家も対象で、その場合の期限は2027年3月31日です。
遺産分割の話し合いがまとまらないときは、相続人のうち1人でもできる「相続人申告登記」で、ひとまず義務を果たすこともできます。
「決めないまま」だと、空き家は続きやすい
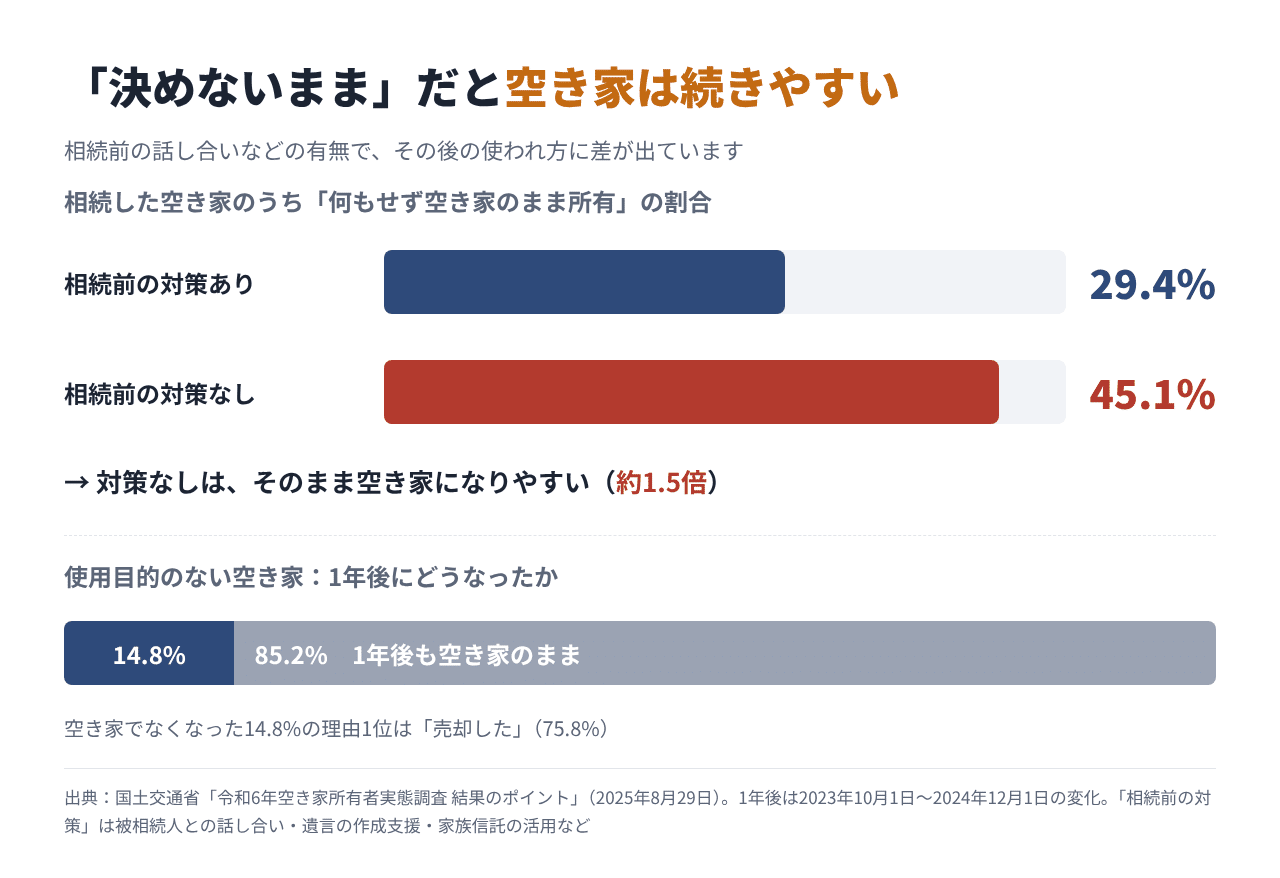
国の調査では、相続前に話し合いなどの対策をしていなかった家は、対策をしていた家に比べて、「何もせず空き家のまま所有している」割合が約1.5倍でした(45.1%と29.4%)。
また、使い道の決まっていない空き家のうち、1年後に空き家でなくなっていたのは14.8%だけでした。85.2%は1年後も空き家のままです。空き家でなくなった理由の1位は「売却した」(75.8%)でした。
決めないこと自体が悪いわけではありません。ただ、時間がたつほど建物は傷み、選べる道が少なくなりやすいのも事実です。
3年目には、大きな期限が2つ重なります。
1つ目は、先ほどの相続登記の期限です。
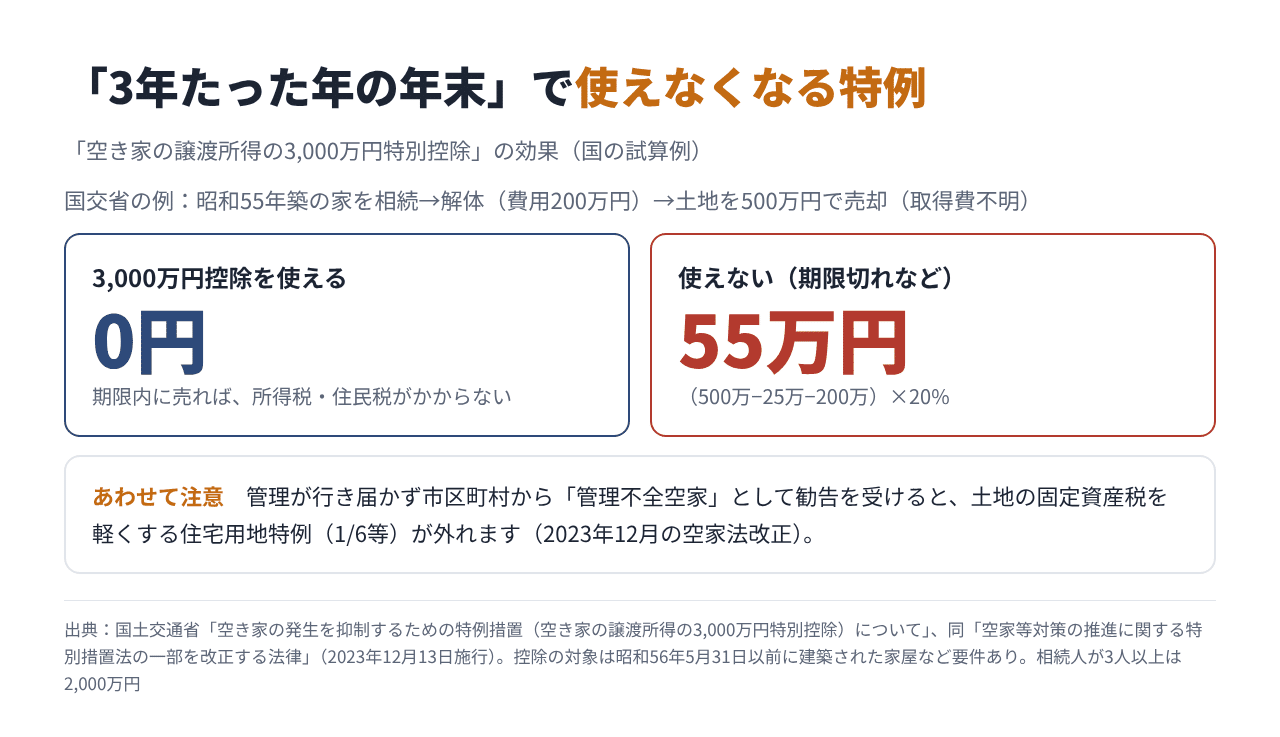
2つ目は、「空き家の譲渡所得の3,000万円特別控除」です。亡くなった親が一人で住んでいた家を相続し、一定の要件を満たして売ると、売却益から最大3,000万円を差し引けます(相続人が3人以上なら1人2,000万円)。
使えるのは、相続開始日から3年を経過する日の属する年の12月31日までに売った場合です。たとえば2026年5月に相続が始まった場合、2029年12月31日までが目安になります。ただし、制度そのものの期限は現在のところ2027年12月31日で、国土交通省は延長を要望している段階です(2026年10月時点)。
国土交通省の例では、昭和55年築の家を解体して土地を500万円で売った場合、特例を使えば所得税・住民税は0円、使えなければ55万円です。
あわせて知っておきたいのが、2023年12月の空家法改正です。管理が行き届かず、市区町村から「管理不全空家」として勧告を受けると、土地の固定資産税を軽くする住宅用地特例(1/6等)が外れます。持ち続けるなら、管理を続けることが前提になります。
どの道が正解かは、家の場所や状態、家族の事情によって違います。思い出のある家だからこそ、すぐには決められないのも自然なことです。
それでも、期限を知っているかどうかで、選べる道の数は変わります。今日できることは、次の4つです。
・この記事のロードマップを、兄弟姉妹や家族と共有する
・登記簿で、実家の名義がだれになっているかを確認する
・3,000万円控除の対象になりそうか、市区町村や税務署で確かめる
・売る・貸す・持ち続けるの3つで、10年後の手取りと費用をざっくり比べてみる
「まだ決めない」と決めるのも1つの選択です。そのときも、いつまでに見直すかだけは、家族で決めておくのがおすすめです。
__________
■出典
・国土交通省「令和6年空き家所有者実態調査の調査結果」(2025年8月29日公表)
https://www.mlit.go.jp/report/press/house02_hh_000233.html
・国土交通省「令和6年空き家所有者実態調査 結果のポイント」
https://www.mlit.go.jp/report/press/content/001907435.pdf
・国土交通省「空き家の発生を抑制するための特例措置(租税特別措置等に係る政策評価)」
https://www.mlit.go.jp/page/content/002012051.pdf
・国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)について」
https://www.mlit.go.jp/common/001284878.pdf
・法務省「相続登記の申請義務化に関するQ&A」
https://www.moj.go.jp/MINJI/minji05_00565.html
・法務省「不動産を相続した方へ」(リーフレット)
https://www.moj.go.jp/content/001458442.pdf
・国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律」(2023年12月13日施行)
・民法第915条、所得税法第125条、相続税法第27条
※「1980年以前に建てられた」73.2%は、建築時期「1950年以前」「1951〜1970年」「1971〜1980年」の合計。「腐朽・破損や構造上の不具合あり」71.8%は、「構造上の不具合あり」「全体的な腐朽・破損あり」「部分的な腐朽・破損あり」の合計です。
※約79%は、国土交通省の政策評価資料で「3年以上居住世帯のない期間がある空き家の割合」(令和6年空き家所有者実態調査)として示された値です。
※「1年後」は、2023年10月1日から2024年12月1日までの変化です。
※3,000万円特別控除には、昭和56年5月31日以前に建てられた家であること、相続の直前まで亡くなった人が一人で住んでいたこと、売却額が1億円以下であることなどの要件があります。耐震リフォームか解体が必要な場合もあります(売った年の翌年2月15日までに買主が行う場合も対象)。適用できるかは、税務署や税理士にご確認ください。
※相続放棄の3か月は、家庭裁判所に申し立てて延ばせる場合があります。相続税は、遺産の額が基礎控除(3,000万円+600万円×法定相続人の数)以下なら、原則として申告は不要です。