空き家を「初期費用ゼロ」で貸す前に。マイホーム借上げ制度とサブリースの仕組みと注意点
「初期費用ゼロ」で空き家を貸せるマイホーム借上げ制度とサブリース。仕組みの違い、月8万円の家なら手取り約6.8万円という試算、契約前に確かめたい4つのことを解説。
「売るのはまだ迷う。でも、空けておくのももったいない」。実家や相続した家について、そう感じている方は多いと思います、今回は「貸す」という選択肢を取り上げます。
自分で大家になるのは手間も不安もある。そこで名前がよく挙がるのが、国の支援を受けた「マイホーム借上げ制度」と、民間の「サブリース(一括借り上げ)」です。「初期費用ゼロ」「家賃保証」といった言葉も目にしますが、実際はどうなのか。この記事では次の4つをまとめます。
・相続空き家の多くが、まず「耐震と傷み」の確認から始まる理由
・マイホーム借上げ制度とサブリースの仕組みの違い
・借り上げで貸した場合の手取りの目安(試算)
・契約前に確かめたいこと
国土交通省が2025年8月に公表した「令和6年空き家所有者実態調査」によると、空き家の約6割は相続で取得したものです。そして、その相続空き家の7割超(73.2%)が1980年以前に建てられています。
1980年以前というのは、いまの耐震基準(新耐震基準、1981年6月から)より前の目安です。さらに、相続空き家の7割超(71.8%)に何らかの腐朽・破損があり、構造上の不具合があるものも約2割あります。
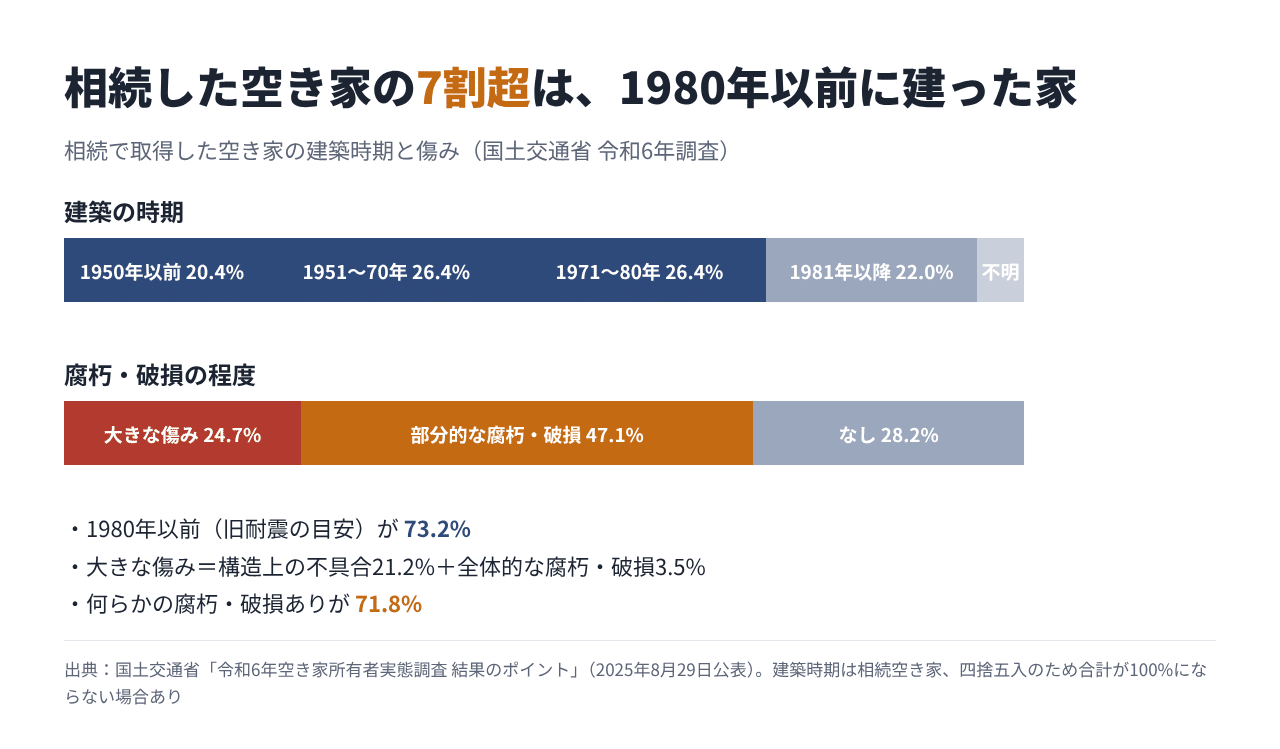
貸すにしても、まず「そのままで人に貸せる状態か」を確かめる必要がある家が多い、ということです。これは後で見るとおり、借り上げの仕組みを使うときにも関わってきます。
借り上げは、手間とリスクを預ける分、手取りが減る
「借り上げ」とは、事業者や団体が家主から家を丸ごと借り、それを入居者に貸す(転貸する)仕組みです。家主は入居者と直接やりとりせず、決まった賃料を受け取ります。
主な貸し方を3つ並べると、違いは次のとおりです。
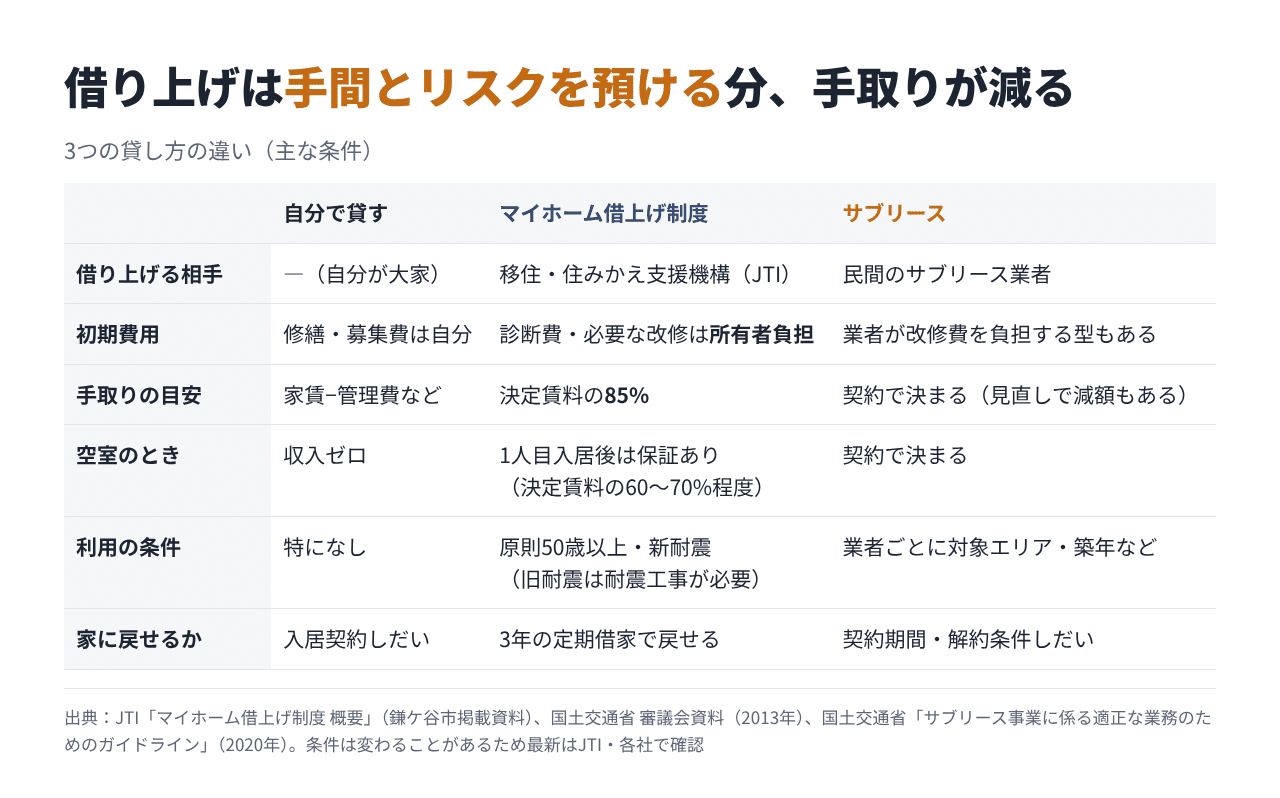
一般社団法人 移住・住みかえ支援機構(JTI)が、国の支援を受けて運営している制度です。
・対象は原則50歳以上の方の住宅(特例あり)
・JTIが最長で終身借り上げ、入居者には3年の定期借家契約で貸す
・家主への支払いは、決定した賃料の85%
・1人目の入居者が決まった後は、空室になっても規定の賃料を保証(目安は決定賃料の60〜70%程度)
・定期借家なので、契約の区切りで家に戻したり、売却したりできる
万一に備えて、一般財団法人 高齢者住宅財団に債務保証の基金が設けられているのも特徴です。
ただし、「初期費用ゼロ」ではありません。申し込み後の劣化・耐震診断、貸すための最低限のリフォームやクリーニング、必要な耐震改修は、いずれも所有者の負担です。1981年6月より前に建築確認を受けた家は、耐震診断と耐震工事が必要になります。診断結果と改修の見積もりを見てから最終判断できる流れになっています。
民間の業者が家を借り上げて転貸します。空き家向けには、業者が改修費を負担してリノベーションし、一定期間運用したあと家主に返す、というタイプもあります。「初期費用ゼロ」とうたわれるのは、主にこちらです。
業者が改修費を出す場合、その分は期間中の賃料で回収する仕組みになっています。つまり、家主は「最初のお金」を出さない代わりに、期間中の賃料の一部や、その期間の自由を渡している、と考えると分かりやすいと思います。
では、実際にいくら受け取れるのか。査定賃料を月8万円と仮定して計算してみます。月8万円は、JTIの副代表が2017年に、一棟貸しで平均的に見込める額として挙げた数字です。
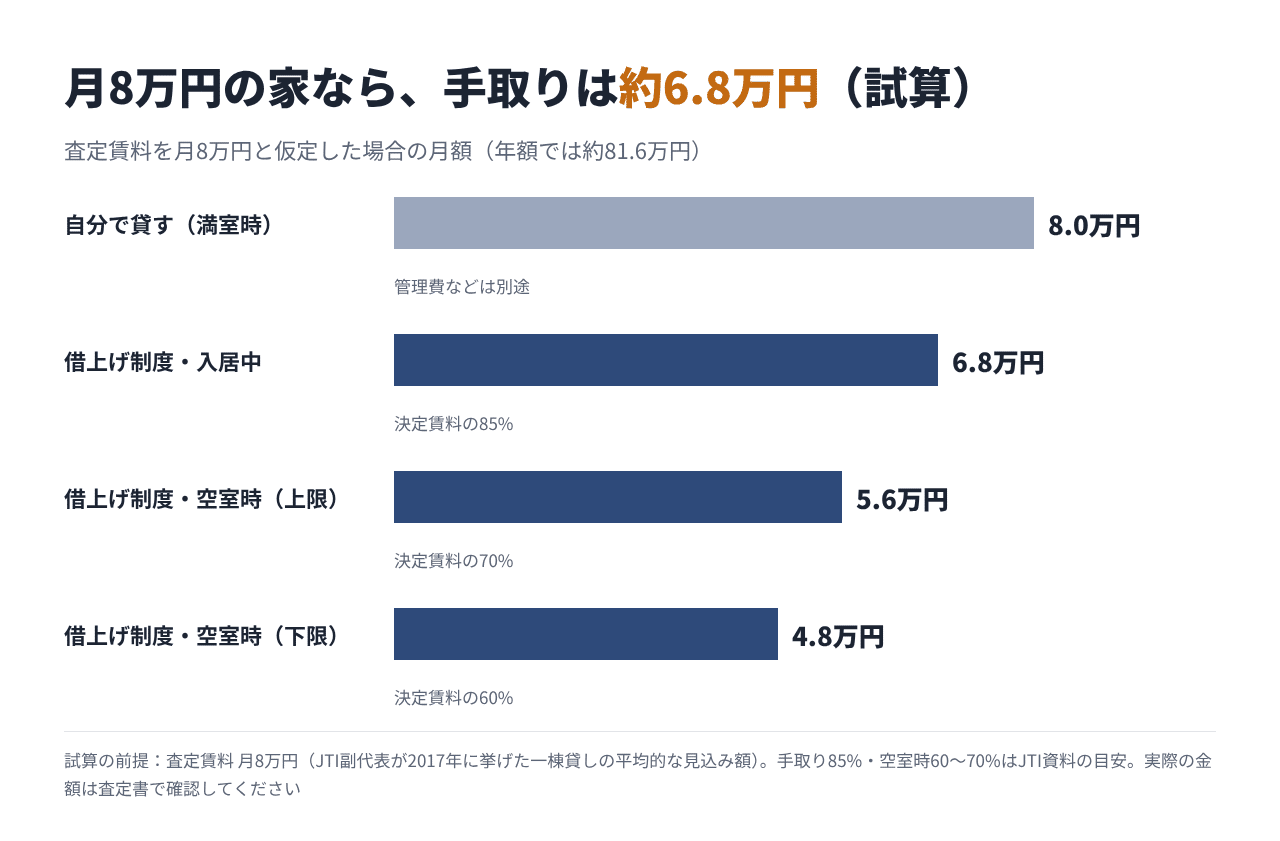
・入居中:8万円×85%=約6.8万円(年約81.6万円)
・空室時:8万円×60〜70%=約4.8万〜5.6万円
ご自身の家に当てはめるときは、「査定賃料×85%」が入居中の手取り、「査定賃料×60〜70%」が空室時の目安です。実際の金額は、JTIの査定書に記載されます。
自分で貸せば満室時は家賃をまるごと受け取れますが、空室の間は収入がゼロになり、募集や入居者対応も自分で行います。借り上げは、その手間と空室リスクを預ける代わりに、手取りが少なくなる仕組みです。どちらが得かは、家の場所や、どれだけ手をかけられるかで変わります。
なお、前回の試算では平均的な家の維持費が年約23万〜39万円でした。賃料収入でこれをまかなえるかどうかは、判断の目安のひとつになります(家賃収入には税金もかかるため、手元に残る額はさらに少なくなります)。
サブリースをめぐっては、家賃の減額などのトラブルが多く、国は2020年12月15日から、賃貸住宅管理業法でサブリース業者への規制を始めました。誇大広告や不当な勧誘を禁止し、契約前にリスクを書面で説明することを義務づけています。
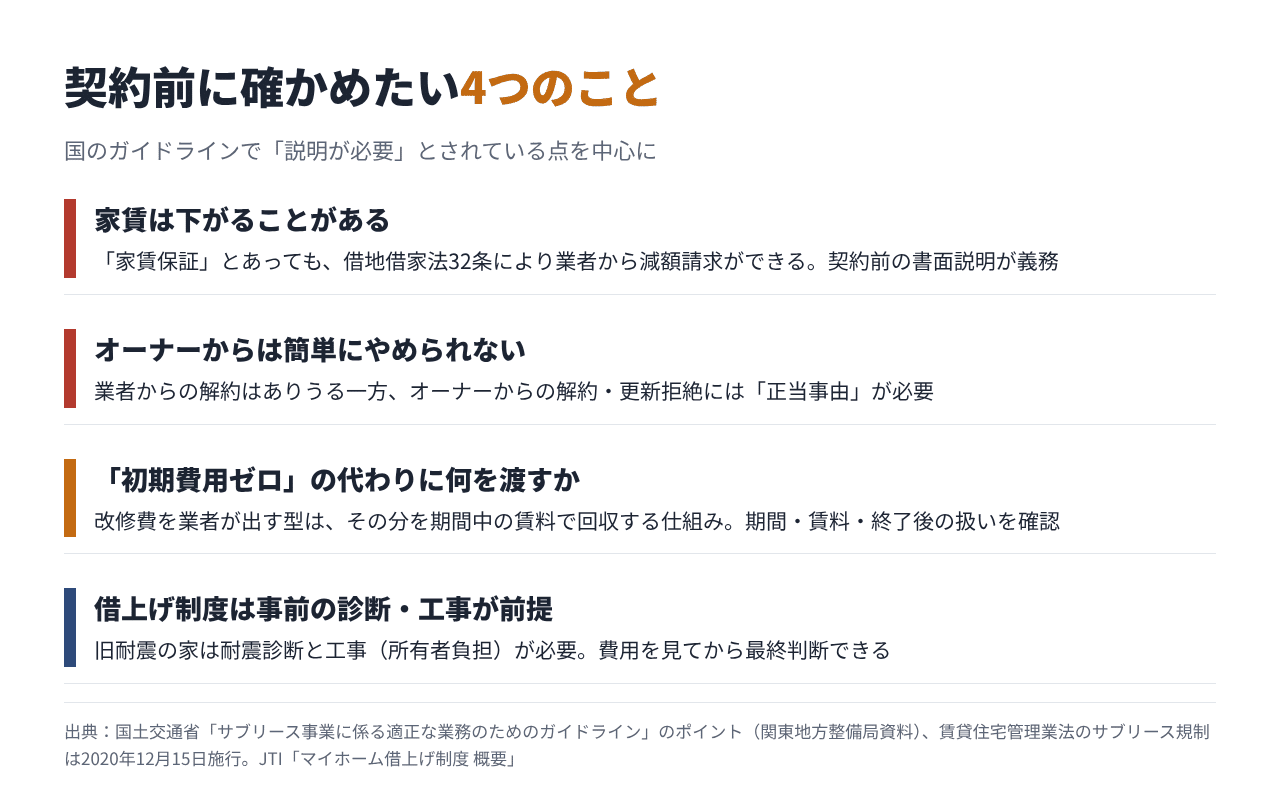
1. 家賃は下がることがある
「家賃保証」とあっても、借地借家法32条にもとづいて、業者から減額を求められることがあります。家主は必ず受け入れなければならないわけではなく、協議で決まります。
2. 家主からは簡単にやめられない
契約期間中でも業者から解約されることがある一方、家主からの解約や更新拒絶には「正当事由」が必要です。
3. 「初期費用ゼロ」の代わりに何を渡すか
改修費を業者が出す型では、期間の長さ、その間の賃料、途中解約の扱い、期間終了後の家の状態を確認しておきましょう。
4. 借上げ制度は事前の診断・工事が前提
旧耐震の家は、耐震工事の費用がかかります。見積もりを見たうえで、貸すか、売るか、ほかの方法かを比べられます。
まずは「この家は貸せる状態か」を知ることから
借り上げは、売らずに家を活かせる、手間の少ない方法です。一方で、手取りは相場より少なくなり、旧耐震の家では工事費もかかります。貸すのが正解か、売るのが正解かは、家庭によって違います。
ただ、前回見たとおり、決めずにいる間も維持費はかかり続け、家の傷みも進みます。今日できることから始めてみてください。
・家の建築確認の時期を確認する(1981年6月より前かどうか)
・JTIに登録・相談し、無料の賃料査定で「いくらで貸せるか」を知る
・サブリースを検討するなら、重要事項説明で「減額」と「解約」の条件を必ず確認する
・賃料の目安と、売った場合の金額や3,000万円特別控除の期限を並べて比べる
__________
■出典
・国土交通省「令和6年空き家所有者実態調査の調査結果」(2025年8月29日公表)
https://www.mlit.go.jp/report/press/house02_hh_000233.html
・同「令和6年空き家所有者実態調査 結果のポイント」
https://www.mlit.go.jp/report/press/content/001907435.pdf
・一般社団法人 移住・住みかえ支援機構「マイホーム借上げ制度 概要」(鎌ケ谷市ホームページ掲載資料)
https://www.city.kamagaya.chiba.jp/kurashi-tetsuzuki/sumai/josei-shinsei-seid/h270401myhomekaria.files/jti.pdf
・名古屋市「マイホーム借上げ制度のご案内」(2026年1月28日更新)
https://www.city.nagoya.jp/kurashi/juutaku/1034736/1014636.html
・国土交通省 審議会資料「マイホーム借上げ制度の利用、導入について」(2013年10月15日)
https://www.mlit.go.jp/common/001017683.pdf
・国土交通省 関東地方整備局「サブリース事業に係る適正な業務のためのガイドライン(令和2年10月16日公表)のポイント」
https://www.ktr.mlit.go.jp/kensan/pdf/03_.pdf
・国土交通省「賃貸住宅の管理業務等の適正化に関する法律の施行について」(2021年5月)
https://www.mlit.go.jp/policy/shingikai/content/001409036.pdf
・マネーポストWEB「空き家の有効活用 『マイホーム借上げ制度』に注目集まる」(女性セブン2017年7月27日号)
https://www.moneypost.jp/173077/3/
※相続空き家の割合は、令和6年空き家所有者実態調査の相続で取得した空き家についての集計です。1980年以前の割合は「1950年以前」「1951〜1970年」「1971〜1980年」の合計、腐朽・破損ありは「構造上の不具合あり」「全体的な腐朽・破損あり」「部分的な腐朽・破損あり」の合計です。
※月8万円は仮定の金額で、手取りは試算です。85%・空室時60〜70%はJTI資料の目安で、条件は変わることがあります。最新の条件はJTI(コールセンター 03-5211-0757、平日9〜17時)でご確認ください。
※サブリースの条件は業者・契約によって異なります。契約前には重要事項説明書を受け取り、不明な点は自治体の住宅相談窓口や消費者ホットライン(188)などに相談してください。
※家賃収入には所得税・住民税がかかる場合があります。税金については税務署や税理士にご確認ください。