二世帯住宅の片方が空き家に。親世帯が亡くなった後の売却・賃貸の難しさと生前対策
二世帯住宅の親世帯側が空くと、半数以上が物置に。売る・貸すが難しくなりやすい3つの理由と、登記の形で結果が変わること、親が元気なうちにできる対策をまとめました。
「親と二世帯住宅で暮らしてきた。親が亡くなって、親世帯側がまるごと空いてしまった」。
子世帯が住み続けているので、家としては空き家ではありません。ただ、建物の半分ほどが使われないまま、という状態は珍しくないようです。
この記事では、公的な調査と住宅メーカーの調査をもとに、
・二世帯住宅の親世帯側が空くと、実際どう使われているか
・売るにも貸すにも難しくなりやすい理由
・相続税や売却の特例が「登記の形」で変わること
・親が元気なうちにできる対策
を整理します。
まず全体の話です。国土交通省の最新の調査(令和6年空き家所有者実態調査)では、空き家を手に入れたきっかけの57.9%が「相続」でした。
空き家になったきっかけも、58.3%が「住んでいた人の死亡」、11.3%が「老人ホームなどへの入居」です。
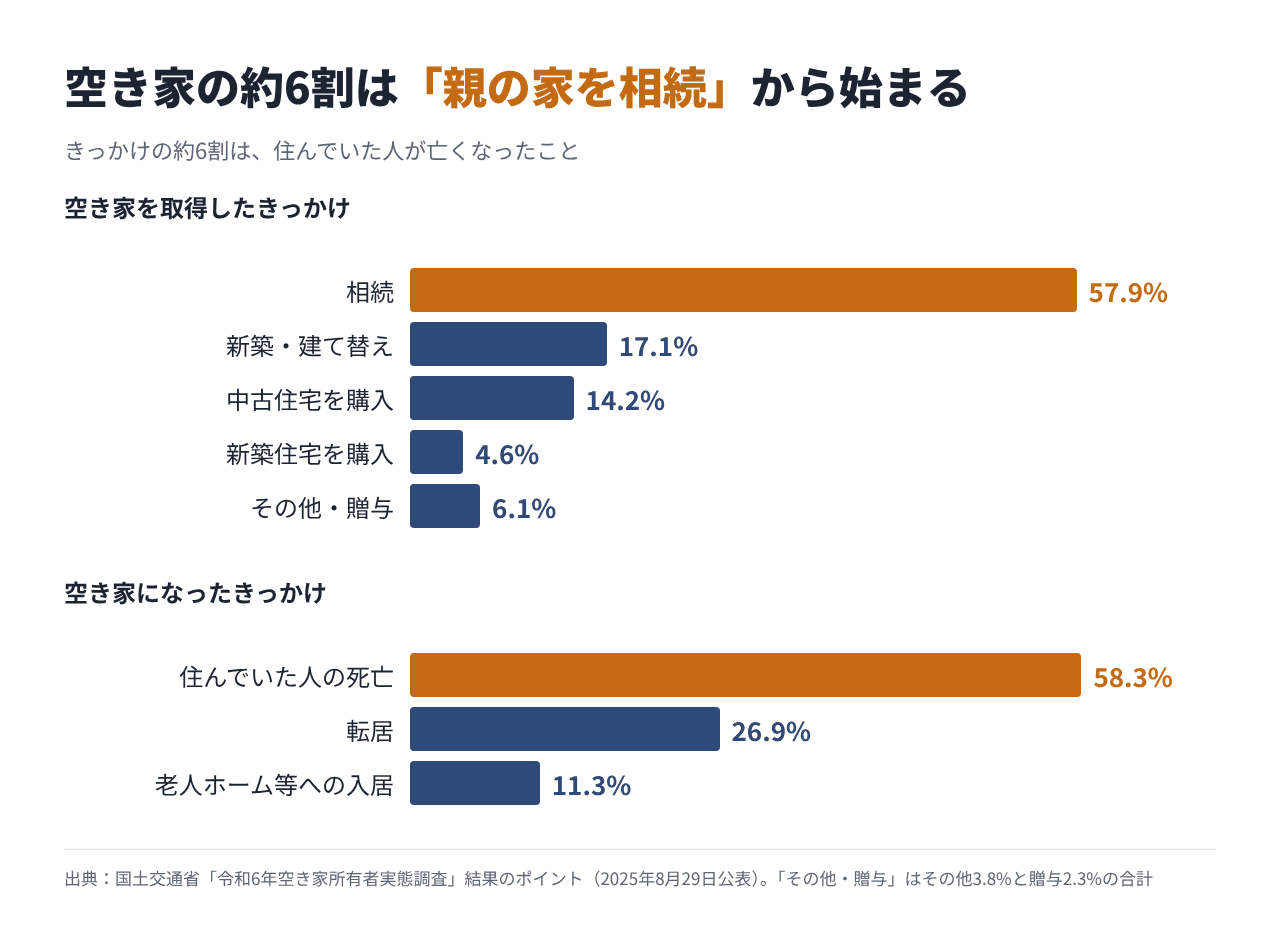
つまり空き家の多くは、「親が亡くなった、または施設に移った」ときに生まれます。
二世帯住宅も同じです。違うのは、家全体ではなく「半分だけ」が空くこと。子世帯が住んでいるので、問題として表に出にくいのが特徴です。
旭化成ホームズの二世帯住宅研究所は、築30年前後の自社の二世帯住宅に住む家族を調査しています。
親世帯が亡くなって使わなくなった部屋の今の使い方(複数回答)は、
・物置:54%
・寝室(家族・来客・孫の帰省):51%
・趣味・仕事・運動の部屋:46%
・来客時に使う:43%
・どれにも使っていない:11%
でした。
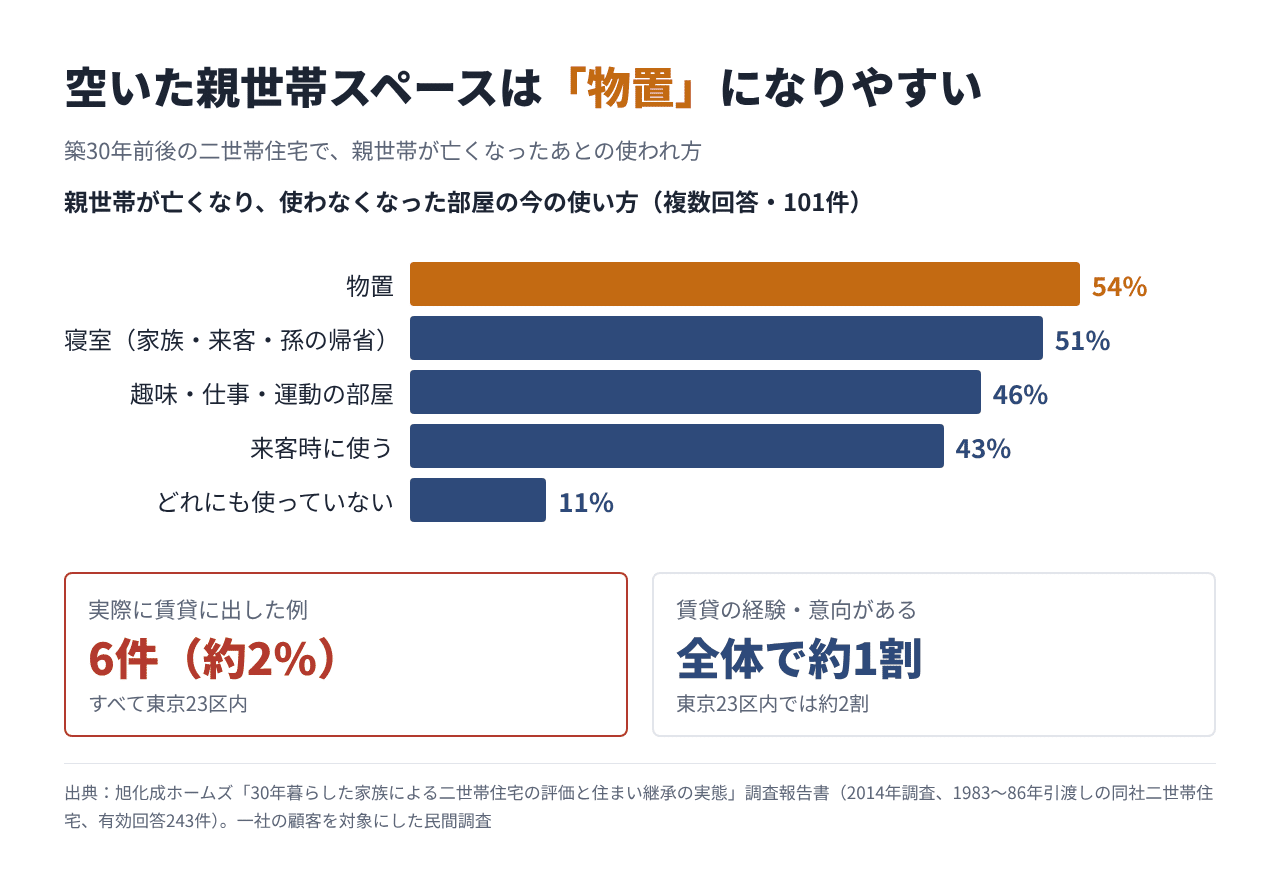
一方で、親世帯側を実際に賃貸に出した例は6件(約2%)。すべて東京23区内でした。
賃貸の経験や意向がある人も、全体で約1割、23区内でも約2割にとどまります。
一社の顧客を対象にした民間調査なので、全国の二世帯住宅すべてに当てはまるとは限りません。それでも、「空いた半分は、家族の物置や予備の部屋になりやすく、外に貸すことは少ない」という傾向は読み取れます。
二世帯住宅の片方が空いたとき、普通の空き家にはない難しさがあります。
親世帯と子世帯をまとめて1つの建物として登記している場合、親世帯側だけを切り分けて売ることは基本的にできません。売るなら、子世帯が住んでいる部分も含めて建物と土地ごと、になります。
玄関やお風呂、キッチンを共用している間取りでは、他人に貸すのは現実的ではありません。玄関も水回りも分かれた「完全分離型」なら貸しやすくなりますが、それでも同じ建物に他人が暮らすことになります。調査で賃貸化が約2%にとどまるのは、こうした事情もありそうです。
たとえば、二世帯で同居していた長男と、別に暮らす妹がいるケース。家を兄妹の共有にすると、売るときは共有者全員の同意が必要です。住み続けたい側と、お金に換えたい側で意見が分かれやすくなります。
二世帯住宅でとくに大事なのが、建物の登記の形です。
大きく分けて、
・区分登記なし:建物を1つとして登記(親の単独名義、親子の共有名義など)
・区分登記あり:親世帯部分と子世帯部分を、マンションの部屋のように別々に登記
の2つがあります。
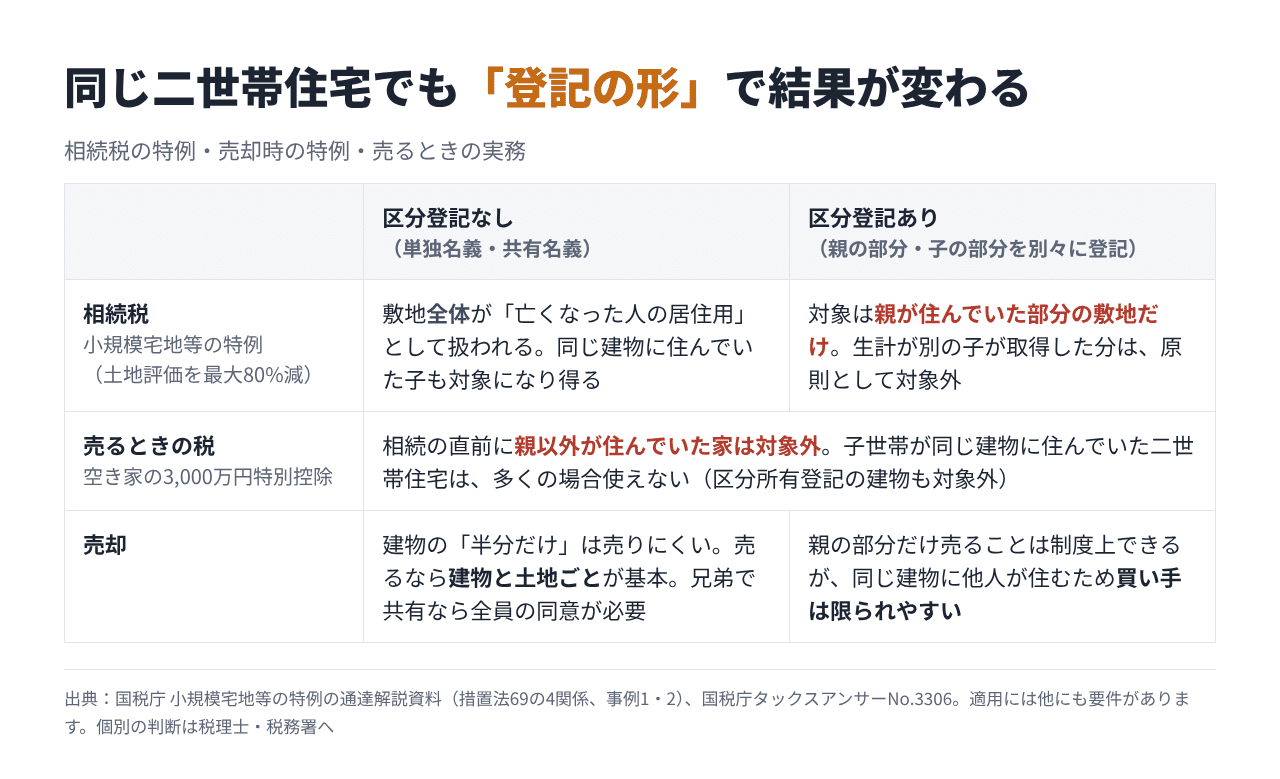
相続税では「小規模宅地等の特例」という制度があり、亡くなった人が住んでいた土地の評価額を最大80%減らせます。
国税庁の解説では、区分登記がない二世帯住宅なら、同じ建物に住んでいた子の部分も含めて敷地全体が「亡くなった人の居住用」として扱われます。
ところが区分登記がある場合は、対象は親が住んでいた部分の敷地だけ。生計が別の子が相続した分は、原則として特例の対象外になります。
売るときの税金にも影響があります。相続した空き家を売ったときの「3,000万円特別控除」は、相続の直前に親以外の人が住んでいなかったことが条件です。子世帯が同じ建物に住んでいた二世帯住宅では、多くの場合この特例は使えません。区分所有の登記がされた建物も対象外です。
どちらの特例にも、ほかに細かい要件があります。「うちはどうなるか」は、早めに税理士や税務署に確認しておくと安心です。
国土交通省の同じ調査では、相続した空き家について、親が亡くなる前に何か対策をしていたかも聞いています。
結果は、対策なしが77%、対策ありが23%でした。
対策の中身は、親との話し合いが16.7%、遺言の作成を手伝ったが1.8%、後見制度や家族信託が1.3%です。
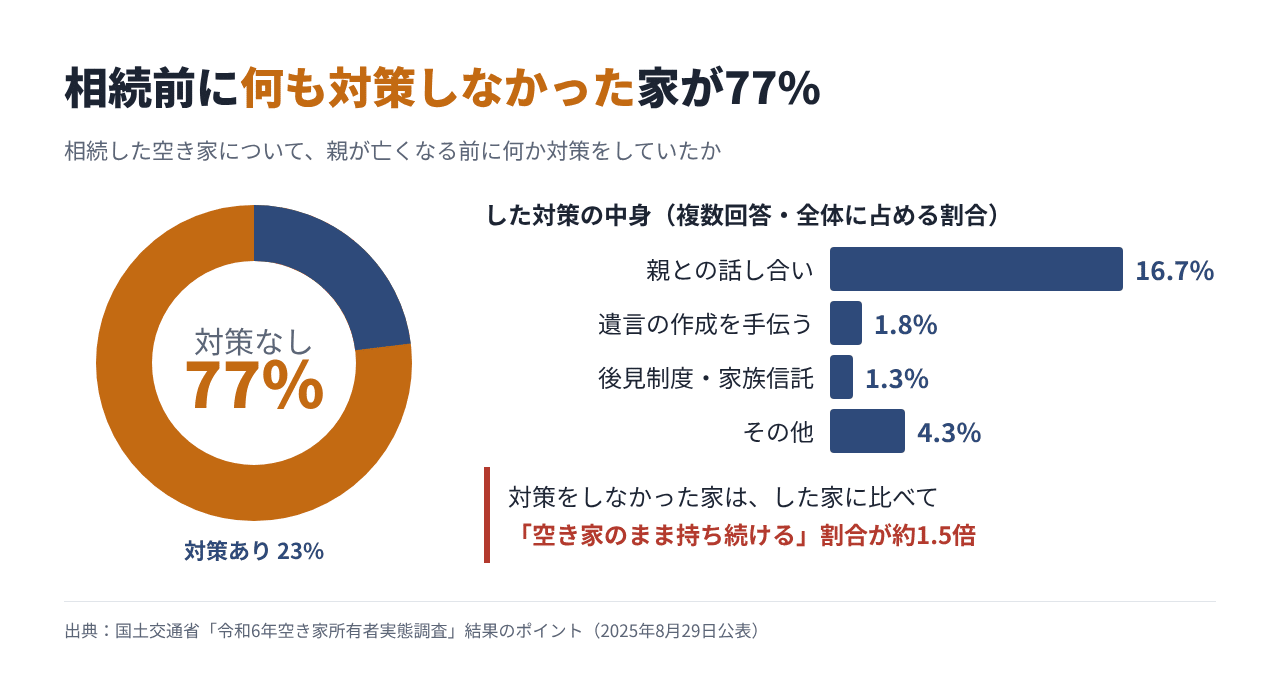
注目したいのは、対策をしなかった家は、した家に比べて「空き家のまま持ち続ける」割合が約1.5倍だったことです。
親が元気なうちに少しでも話しておくと、そのあとの判断が進みやすい。データはそう示しているように見えます。
二世帯住宅の正解は、家庭によって違います。孫世帯が住む、子世帯が広く使う、貸す、まとめて売る。どれも選択肢です。
ただ、何も決めないまま親世帯側が物置になり、相続のときに初めて登記や特例のことを知る、という流れは避けたいところです。
・登記簿(登記事項証明書)を取り、建物が「区分登記ありか、なしか」「誰の名義か」を確認する
・親世帯側を将来どう使うか(家族が住む・貸す・売る)を、兄弟姉妹も含めて一度話しておく
・家を誰が引き継ぐかを決め、必要なら遺言を残してもらう
・相続税がかかりそうなら、特例が使えるかを税理士に早めに相談する
二世帯住宅の相続は、普通の空き家よりも「家族の話し合い」と「登記の確認」で変わる部分が大きいテーマです。今日、登記簿を1通取るところから始めてみてください。
__________
■出典
・国土交通省「令和6年空き家所有者実態調査 結果のポイント」(2025年8月29日公表)
https://www.mlit.go.jp/report/press/house02_hh_000233.html
・旭化成ホームズ「30年暮らした家族による二世帯住宅の評価と住まい継承の実態」調査報告書(2014年調査)
https://www.asahi-kasei.co.jp/j-koho/kurashi/report/K045.pdf
・国税庁 小規模宅地等の特例に関する法令解釈通達の解説資料(措置法69の4関係、区分所有建物の登記の有無による設例)
https://www.nta.go.jp/law/joho-zeikaishaku/sozoku/140115/pdf/01.pdf
・国税庁 タックスアンサーNo.3306「被相続人の居住用財産(空き家)を売ったときの特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
※旭化成ホームズの調査は、1983〜1986年に引き渡された同社の二世帯住宅の居住者を対象にしたものです(有効回答243件、部屋の使い方は101件)。全国の二世帯住宅の平均ではありません。
※国土交通省調査の「相続前の対策」は、相続した空き家の所有者への質問です。対策の中身の割合は、回答者全体に占める割合です。
※小規模宅地等の特例は、取得する人や申告期限までの居住・保有など、ほかにも要件があります。上限面積(居住用は330㎡)もあります。
※空き家の3,000万円特別控除は、1981年5月31日以前に建てられた家であること、2027年12月31日までに、かつ相続開始日から3年を経過する日の属する年の12月31日までに売ることなど、ほかにも要件があります。相続人が3人以上の場合、2024年1月1日以後の売却では控除の上限は2,000万円です。
※具体的な適用は、税理士・税務署にご確認ください。登記の確認や名義の相談は、法務局・司法書士が窓口です。
← 前の記事(第44回)
排水口の水はわずか5〜10cm。空き家の封水切れで悪臭・ゴキブリ・ネズミを招かないために
空き家・空き地をお持ちの方や、アパートや駐車場からの転用をお考えの方も、ご自身のニーズに合わせたプランを『土地活用のプロから一括請求』できます。